NYDIG 报告|2026 Q2 回顾:驱动比特币的是杠杆而非现货需求,价值与趋势投资者仍在观望

比特币从2025年10月6日创下的12.6万美元历史高点已回撤54.3%,并于7月1日触及57,717.55美元的周期新低,回撤持续时间已达268天。若本次重复相似时长但幅度收窄至约-70%(符合周期谷底逐渐变浅的规律),则10月初附近可能出现3.8万–3.9万美元的周期低点。

核心要点速览

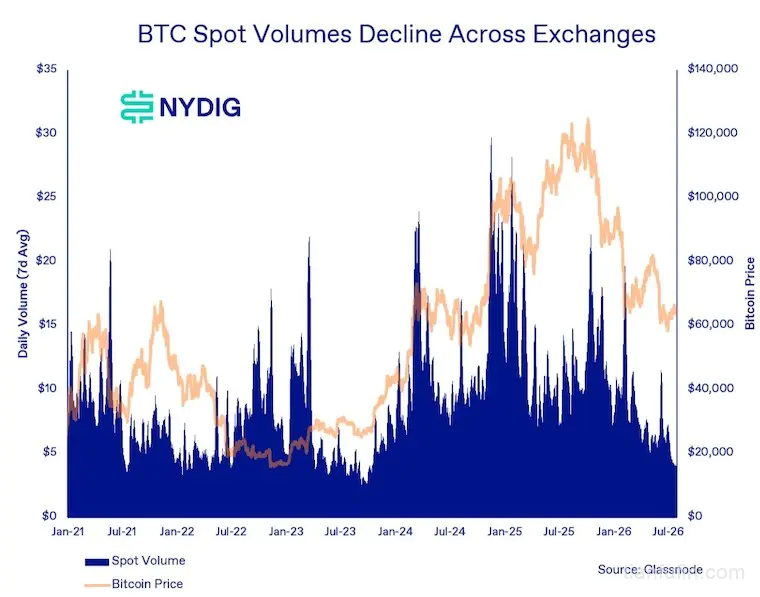
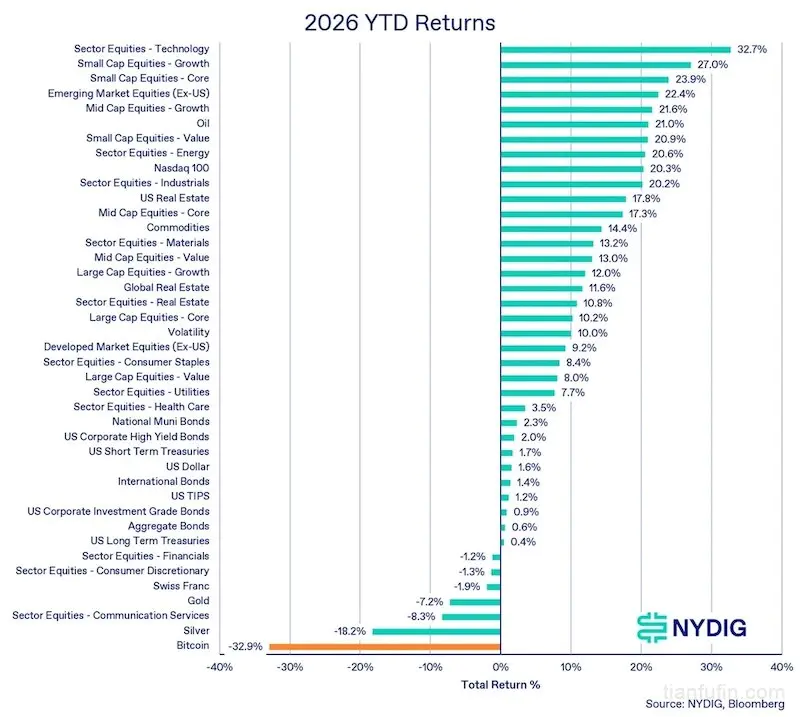
  • 供应机制主导短期走势:比特币今年以来(YTD)回报率为-32.9%,其下行更多由供应面因素而非风险情绪驱动。Q2科技股(+43.5%)与纳斯达克100(+27.7%)大幅上涨,而比特币下跌13.4%,确认本次回撤为加密资产特有现象,而非广泛的风险资产抛售(Risk-off)事件。
  • DAT板块从需求引擎转为供应风险:数字资产财务公司(DAT)板块正从边际需求来源转变为潜在供应压力。微策略(MSTR)授权最高12.5亿美元的比特币变现计划,并首次建立正式出售机制,改变了历史上最大边际买方的行为模式。
  • 分销渠道战胜先发优势:二季度ETF资金流中,摩根士丹利新推的比特币ETF净流入3.648亿美元,而其余现货比特币ETF整体净流出53亿美元。这表明在成熟的ETF市场,强大的分销网络仍可为新进入者开辟空间。
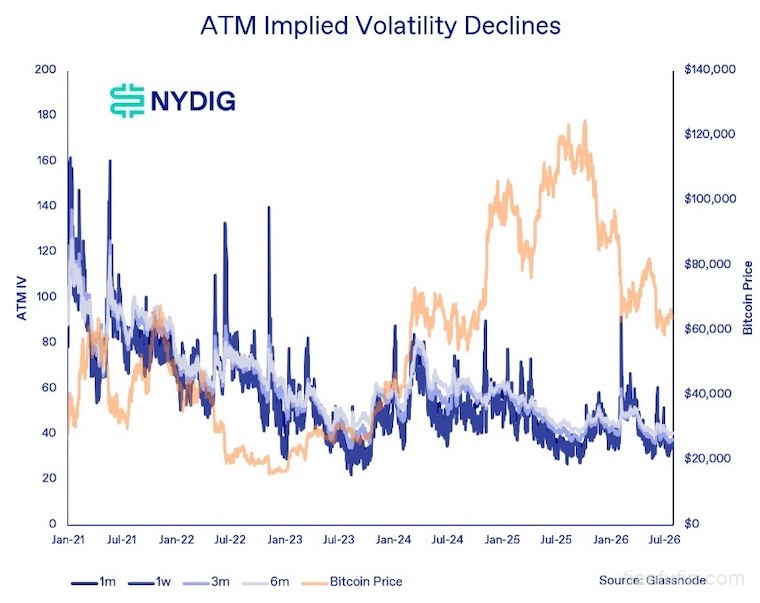
  • 衍生品杠杆悄然重建:在疲软的现货市场背景下,期货持仓量回升且资金费率转正,显示多头在缺乏ETF或稳定币资金确认(两者当前均为净流出)的情况下提前加杠杆。该结构为下一轮清算驱动的下跌埋下隐患,而非可持续底部的信号。
  • 《清晰法案》进入关键窗口:7月13日至8月7日为参议院辩论窗口,这是休会及中期选举政治升温前的最后一次务实立法机会。道德条款争议(尤其特朗普总统披露超14亿美元加密相关收入)及银行对稳定币收益的反对,仍是阻碍广泛支持的主要症结。
  • 四年周期模型提供参考:若当前回撤符合2018年与2022年的深度/持续时间模式(谷底逐渐变浅,幅度约70%,时长约370天),则周期低点可能在10月初落于3.8万–3.9万美元区间。
  • 买家力量青黄不接:比特币陷入两类买家均未满足入场条件的困境。54.3%的回撤深度不足以完成完整的周期重置,链上指标亦未触及吸引“价值买家”的恐慌性投降(Capitulation)低点。对“动量买家”而言,ETF及稳定币资金流尚未确认趋势反转,而行业关键催化剂《清晰法案》的通过概率仍如抛硬币般不确定。

市场表现回顾

风险资产普遍反弹,比特币逆势独跌

比特币二季度再跌13.4%,叠加一季度22.6%的跌幅,YTD回报率降至-32.9%。同期科技股大涨43.5%,纳斯达克100涨27.7%,小盘成长股(+23.7%)、美国以外新兴市场股票(+22.7%)及大盘成长股(+21.9%)均表现强劲。

这一分化清晰表明,比特币二季度弱势并非源于风险偏好全面崩塌,而是反映其特有的供应担忧(尤其是DAT板块)及货币政策鹰派转向后的流动性收紧预期。比特币本季度表现更趋近于承压的硬资产,而非高贝塔(High-beta)科技股。
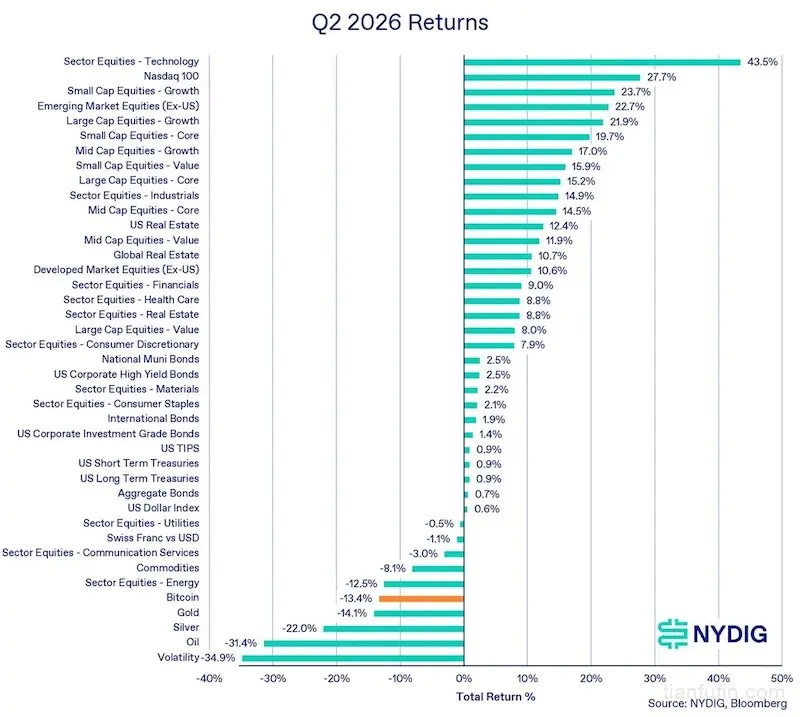
全球资产类别2026 Q2回报
全球资产类别2026 Q2回报
全球资产类别2026年内回报
全球资产类别2026年内回报

大宗商品同样承压:受美伊停火导致地缘风险溢价消退影响,石油跌31.4%,能源股跌12.5%;贵金属方面,白银跌22.0%,黄金跌14.1%,“货币贬值交易”明显逆转。此逆转更多由情绪驱动,因通胀仍具粘性,且在美联储主席凯文·沃什(Kevin Warsh)治下鹰派预期推动美元反弹。

年度排名凸显2026年调整深度

跨资产年度排名中,比特币-32.9%的回报率位居末位。上半年连续两季录得-22.6%和-13.4%的跌幅,使其复苏门槛远高于典型“低开高走”年份。若DAT购买、ETF流入或流动性条件未能出现足够规模的持续改善以抵消上半年损失,则年度负回报风险犹存。
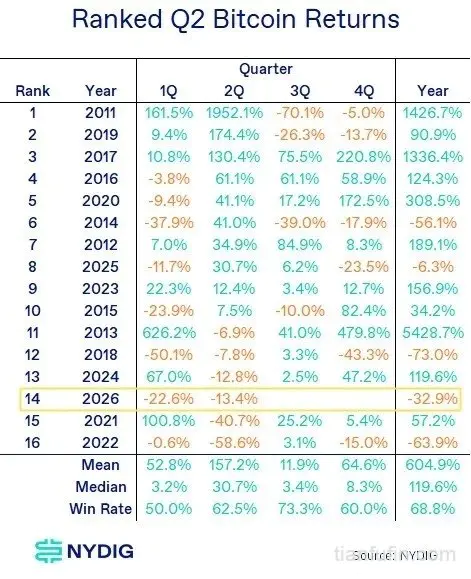
比特币Q2回报率排名
比特币Q2回报率排名

投资启示:比特币亟需实质性的需求拐点,以避免加入极少数年度负收益年份之列。

二季度表现居历史低位,季节性支撑有限

二季度-13.4%的回报率在16个观测年份中排名第14,远低于30.7%的历史中位数(中位数较均值更能反映典型水平),仅优于2021年(-40.7%)和2022年(-58.6%)。

下半年季节性特征亦不构成强支撑:三季度胜率虽达73.3%,但中位数回报仅3.4%;四季度中位数回报8.3%,胜率则降至60.0%。

季节性缓冲有限,比特币仍需需求端的实质性改善方可走出上半年阴影。

股票相关性高位运行,长期相关性仍处低位

二季度,比特币与标普500的3个月滚动相关性维持高位,处于2020年后区间上沿,印证其在短周期内仍作为对流动性敏感的风险资产交易。
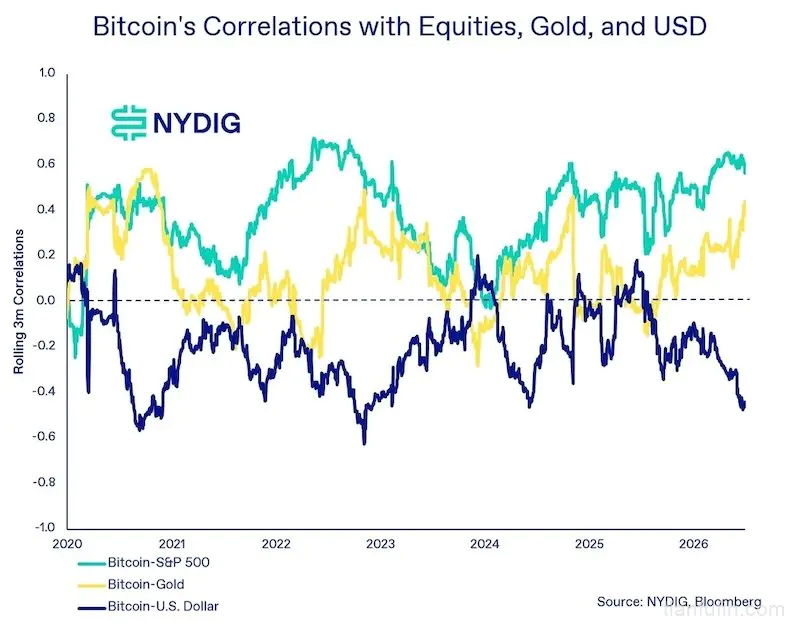
比特币与股票、黄金和美元的相关性
比特币与股票、黄金和美元的相关性

然而,高相关性未能带动比特币参与股市反弹,凸显当特有资金流成为主导因素时,短期相关性解释力有限——DAT抛压担忧及紧缩预期压倒了科技股走强的积极信号。比特币与黄金的滚动相关性亦有所上升(两者季度内均显著下跌),而与美元的滚动相关性保持负值,符合美元走强及流动性收紧压制比特币需求的传统模式。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:天府财经网

赞 (0)
上一篇 2026-07-09 14:38
WEEX Labs:Robinhood链起飞,有哪些看点机会?
下一篇 2026-07-16 11:27

相关推荐

  • 比特币突破8万大关!美债回购引发20%大涨,机构资金与爆仓潮深度解析

    【本期看点】 本周,比特币打破了长期的沉寂,从周三的 65,000 美元飙升至周五的近 80,000 美元,涨幅超过 20%。最直接的催化剂是财政部决定扩大长期债券的回购规模。尽管这些举措不直接影响比特币价格,但它们对通胀、美元和实际利率的二级衍生影响却至关重要。本文将剖析这一政策转向对比特币意味着什么、公告前的资金博弈如何放大这波拉升,以及接下来的潜在走势。 华盛顿出招遏制长期利率 周三,财政部宣布,自 9 月 9 日起,将 10 至 20 年期及 20 至 30 年期名义国债的流动性支持回购最大规模翻倍,从每期 20 亿美元提升至 40 亿美元。这一扩大规模的操作将持续至 11 月 4 日(即当前退款季度末)。此前长期利率大幅攀升,30 年期美债收益率在 8 月 18 日达到约 5.33%,创下 2007 年以来的最高水平。 财政部的官方解释是,扩大操作将为长期债券提供更大的流动性支持。然而,公告发布的时间节点,加上财政部长贝森特(Bessent)随后关于利用政府工具包压低收益率的言论,明确表明官方对借贷成本过高的担忧。 平滑了收益率曲线,但绝非“印钞” 该操作的运行机制及其对收益率曲线的影响相当直接。财政部将回购流动性较差的长期国债,同时继续通过发行新债来满足其融资需求。在当前的融资计划下,边际融资调整的大部分额度预计将由短期国债(T-bills)吸收。若该调整顺利进行,这种组合将在边际上将可交易债务供给推向更短期限,从而减少私人市场必须吸收的久期(Duration)。不过与“扭曲操作”(Operation Twist)不同,这并非长短债之间一比一的对等置换。 在其他条件不变的情况下,这种组合通过支撑长债价格并增加短端供给,应当会使收益率曲线平坦化。该操作既不会扩大美联储的资产负债表,也不会减少政府的净融资需求。财政部必须利用现金和持续发行的债务来为回购提供资金。这是…

    2026-08-22
    4.1K00
  • Coldcard被盗1.3亿美元:比特币硬件钱包漏洞分析与AI安全启示

    【本期要点】 Coldcard、自托管、AI 与全新的安全军备竞赛 过去一周占据新闻头条的焦点事件莫过于 Coldcard 遭黑客攻击事件,迄今已被盗取 1.3 亿美元。Coldcard 是由成立于 2012 年的加拿大比特币安全设备制造商 Coinkite 推出的硬件钱包。除了受影响用户遭受的巨额财产损失外,这一事件还动摇了行业的一些核心信条(如自托管和冷存储),并凸显了 AI 对软件安全日益增长的影响。 事件经过 首先应当明确的是,该漏洞并未影响比特币协议、其共识规则或底层密码学。问题发生在 Coldcard 的钱包固件上。2021 年 3 月引入的一项软件集成导致受影响设备将助记词(种子)生成逻辑定向到了基于软件的确定性伪随机数生成器,而非预期的硬件熵源。根据 Coinkite 的初步分析,该缺陷将有效搜索空间从预期的 128 位降低到了大约 40 位或 72 位(视具体设备型号而定)。 随机性缺失削弱安全性 由于钱包中的每个私钥都是从恢复助记词派生而来,降低助记词的随机性会大幅减少攻击者需要测试的可能性数量。128 位的密钥拥有约 3.4×1038 种可能值,而 72 位约有 4.7×10²¹ 种,40 位仅有约 1.1×10¹² 种。因此,对于 40 位的情况,攻击者利用并行计算或专用计算设备即可实现穷举搜索。虽然较新的设备集成了安全芯片(Secure Element)随机源以提升安全性,但由于熵混合到软件生成器中的方式存在问题,Coinkite 初步评估其有效安全强度仍仅约 72 位。 此外,该软件生成器主要依赖于三个可被预测或获取的输入参数,这进一步收窄了黑客的搜索空间:设备的部分固定芯片标识符、与开机时间挂钩的处理器计数器,以及设备时钟的时间与亚秒级寄存器。一旦确定了这些输入以及之前的随机数调用次数…

    2026-08-08
    4.2K00
  • 《CLARITY 法案》终极决战:共和党强推扩容版,政治撕扯下加密监管何去何从?

    本期焦点 参议院共和党人发布了一份大幅扩展的《CLARITY 法案》版本,使数字资产市场结构立法距离参议院全院表决更近了一步,但同时也暴露了该阵营距离最终通过还有多远。这份长达 616 页的新草案主要由参议员 Cynthia Lummis(怀俄明州共和党)和 Bernie Moreno(俄亥俄州共和党)起草,白宫参与了其中,但未在最终文本上获得民主党人的认可。 该文本将参议院银行委员会的 SEC 与银行业监管框架,与参议院农业委员会的 CFTC 立法相结合,增加了政府道德限制,扩展了消费者保护与打击非法金融的条款,并保留了对非托管区块链开发者的法律保护。给投资者带来的核心启示是: 共和党人拿出了一份完整度显著提高的法案,但该法案尚未具备通往 60 票通过门槛的可信路径,而参议院剩余的议程窗口期几乎没有给解决这些突出的政策和程序争议留下余地。 文本大幅扩容,但核心民主党人表态“仍显不足” 新文本比此前银行委员会 309 页的草案内容丰富得多。它建立了数字商品交易所、经纪商、交易商和托管商的联邦注册框架;明确了 SEC 和 CFTC 各自的职责;扩大了银行和经纪交易商提供数字资产服务的能力;并增加了涉及消费者保护、市场诚信和非法金融的条款。它还纳入了参议院农业委员会提议的 CFTC 框架,解决了银行委员会单凭一己之力无法建立完整数字商品市场制度的结构性难题。 然而,将两个委员会的成果合并在一份文件中,并不意味着参与谈判的参议员会支持这一综合结果。被视为任何跨党派阵营核心的 7 位民主党参议员——Angela Alsobrooks、Cory Booker、Catherine Cortez Masto、Ruben Gallego、John Hickenlooper、Mark Warner 以及 Raphael Warnock——发表联合声明表示共和党的方案“仍显不足”。 …

    2026-08-04
    4.1K00
  • BitMEX 退出历史舞台背后,加密货币正面临一场前所未有的“应用大收缩”

    BitMEX 退出历史舞台背后,加密货币正面临一场前所未有的“应用大收缩”BitMEX 退出历史舞台背后,加密货币正面临一场前所未有的“应用大收缩”BitMEX 退出历史舞台背后,加密货币正面临一场前所未有的“应用大收缩”BitMEX 退出历史舞台背后,加密货币正面临一场前所未有的“应用大收缩”

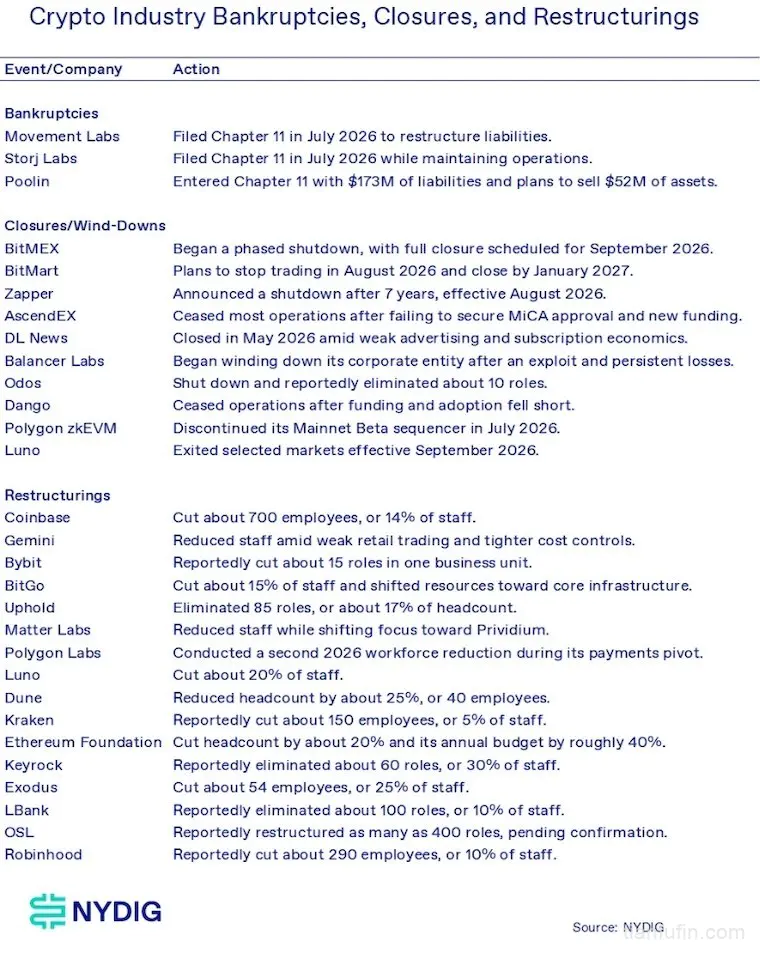
    本期要点: 上周有消息称,BitMEX 正准备关门大吉。这一声明之所以引发瞩目,是因为 BitMEX 曾是首屈一指的加密衍生品交易所,并通过发明“永续合约”(Perpetual Swap,简称 Perp)塑造了现代加密市场的交易结构。在其鼎盛时期,BitMEX 是全行业最激进交易员的大本营——他们在这里动辄加上惊人的杠杆,用真金白银下注自己同样激进的市场判断。 然而败局早有预兆。BitMEX 并未从 2020 年 3 月的“黑色星期四”中彻底恢复过来——当时比特币日内暴跌近 50%,连锁爆仓吞噬了 17 亿美元的杠杆头寸,直到交易所宕机才遏制了爆仓潮。随后,监管行动迫使公司创始人离职,限制了其进入重要市场的渠道,并加速了交易活动向币安(Binance)、Bybit 等竞争对手迁移。BitMEX 固然仍是加密历史上重要的一页,但在关停声明发布之前,它的经济影响力早已淡去。 BitMEX 绝非孤例。在过去几个月中,多家加密交易所、基础设施提供商、协议和媒体公司纷纷申请破产、关停产品、裁员或寻求出售。 一场截然不同的回撤 当前的行业紧缩与上一轮重大回撤截然不同。2022 年的典型特征是高度互联的机构和数字资产发生了史诗级的崩塌,包括 Terra (LUNA)/TerraUSD (UST)、三箭资本(Three Arrows Capital)、Celsius、Voyager、BlockFi 和 FTX。这些溃败造成了数十亿美元的债权人损失,冻结了客户资产,并暴露了被关联交易、风控缺失以及薄弱资产负债表所掩盖的杠杆。 而这一轮周期要安静得多。企业普遍没有因为隐性债务缠身或风控不善,而在短时间内轰然倒塌。 加密业务具有显著的市场 Beta 属性 关于加密商业有一个公开的秘密:商业活跃度高度依赖于市场 Beta(即对市场价格的高敏感度)。交易量、波动率和链上活跃度都与价格呈正相关。客户交…

    2026-08-04 • Web3
    4.9K00
  • 《CLARITY 法案》:市场结构、银行游说与“雪佛龙”飞镖效应

    《CLARITY 法案》通过对比特币带来的边际上行空间小于山寨币(Altcoins)。

    2026-07-20
    4.1K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

1 × = four
Powered by MathCaptcha