BitMEX 退出历史舞台背后,加密货币正面临一场前所未有的“应用大收缩”

本期要点:

  • 行业紧缩深化: BitMEX 的关停突显了加密行业更广泛的紧缩潮,这一轮紧缩与上一轮周期截然不同。
  • 周期与结构双重驱动: 这些关停现象既反映了周期性的市场波动,也折射出长期性的结构变化:商业活跃度与资产价格紧密挂钩,而区块链的应用场景则随时间推移日趋收窄。
  • 分化与集中: 尽管真正可靠的区块链应用场景与行业利润正日益趋于集中,但比特币以及部分精选的数字资产和应用仍将保持增长。

上周有消息称,BitMEX 正准备关门大吉。这一声明之所以引发瞩目,是因为 BitMEX 曾是首屈一指的加密衍生品交易所,并通过发明“永续合约”(Perpetual Swap,简称 Perp)塑造了现代加密市场的交易结构。在其鼎盛时期,BitMEX 是全行业最激进交易员的大本营——他们在这里动辄加上惊人的杠杆,用真金白银下注自己同样激进的市场判断。
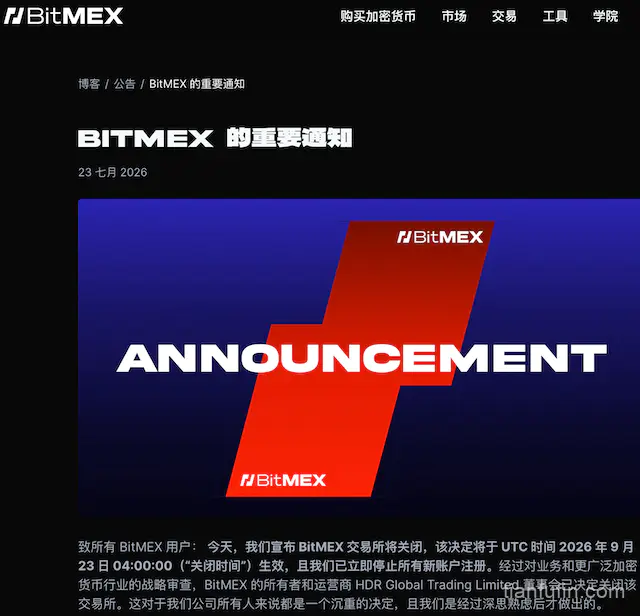
bitmex-closure

然而败局早有预兆。BitMEX 并未从 2020 年 3 月的“黑色星期四”中彻底恢复过来——当时比特币日内暴跌近 50%,连锁爆仓吞噬了 17 亿美元的杠杆头寸,直到交易所宕机才遏制了爆仓潮。随后,监管行动迫使公司创始人离职,限制了其进入重要市场的渠道,并加速了交易活动向币安(Binance)、Bybit 等竞争对手迁移。BitMEX 固然仍是加密历史上重要的一页,但在关停声明发布之前,它的经济影响力早已淡去。

BitMEX 绝非孤例。在过去几个月中,多家加密交易所、基础设施提供商、协议和媒体公司纷纷申请破产、关停产品、裁员或寻求出售。
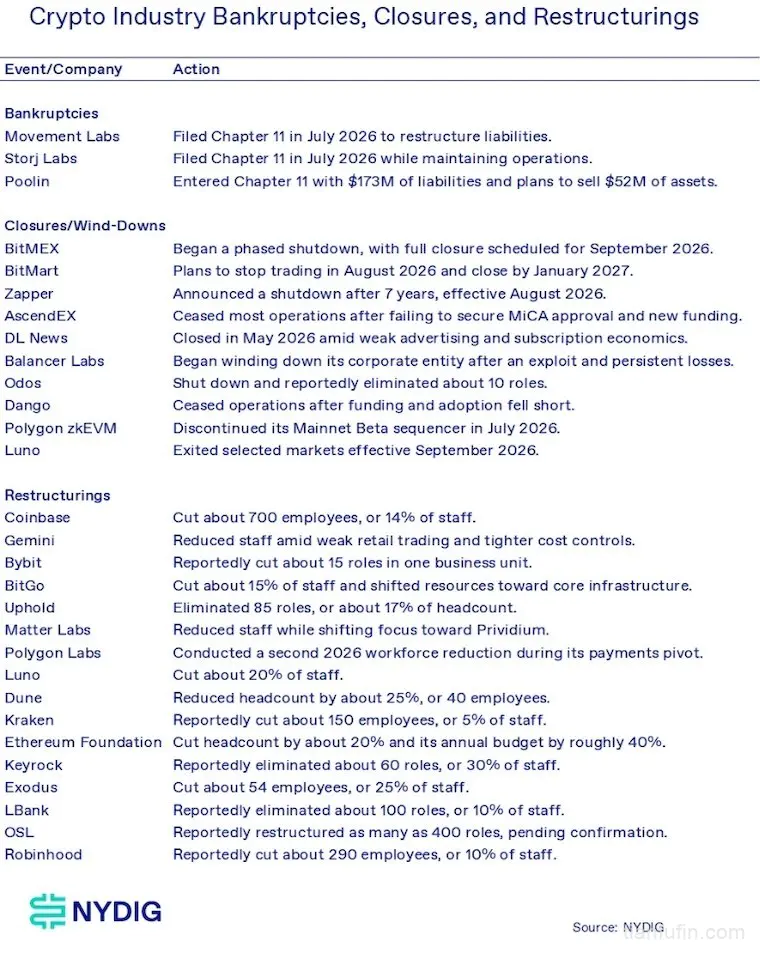
Crypto Industry Bankruptcies, Closures, and Restructurings大

一场截然不同的回撤

当前的行业紧缩与上一轮重大回撤截然不同。2022 年的典型特征是高度互联的机构和数字资产发生了史诗级的崩塌,包括 Terra (LUNA)/TerraUSD (UST)、三箭资本(Three Arrows Capital)、Celsius、Voyager、BlockFi 和 FTX。这些溃败造成了数十亿美元的债权人损失,冻结了客户资产,并暴露了被关联交易、风控缺失以及薄弱资产负债表所掩盖的杠杆。

而这一轮周期要安静得多。企业普遍没有因为隐性债务缠身或风控不善,而在短时间内轰然倒塌。

加密业务具有显著的市场 Beta 属性

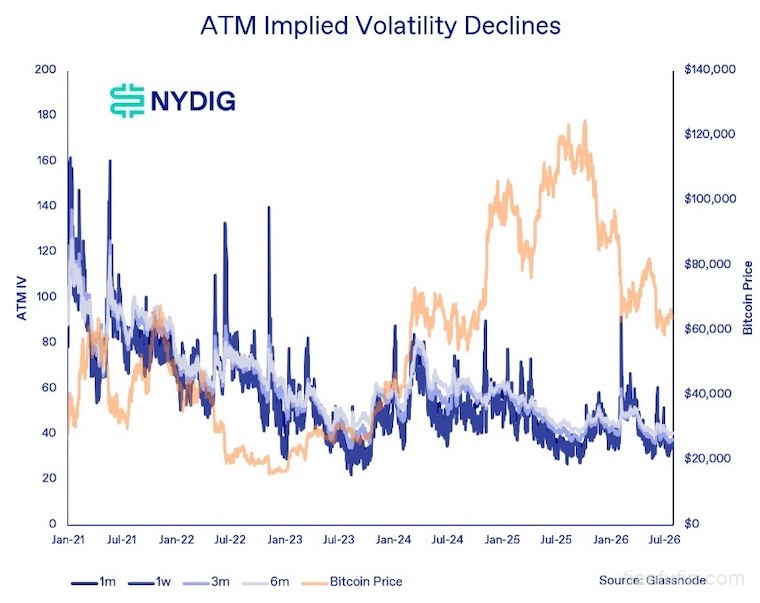
关于加密商业有一个公开的秘密:商业活跃度高度依赖于市场 Beta(即对市场价格的高敏感度)。交易量、波动率和链上活跃度都与价格呈正相关。客户交易越多,交易所赚得越多;买卖价差和交易量扩大,做市商赚得越多;用户互动的协议增加,钱包和数据提供商受益;退出通道畅通,风险投资者就会部署更多资本。

随着价格从高点跌幅一度超过 50%,许多加密企业陷入挣扎不足为奇。大量企业是在价格持续上涨、基于 10 万美元比特币的预期下搭建成本结构的。而面对 6.5 万美元的比特币以及横盘整理的行情,商业环境已大不相同。
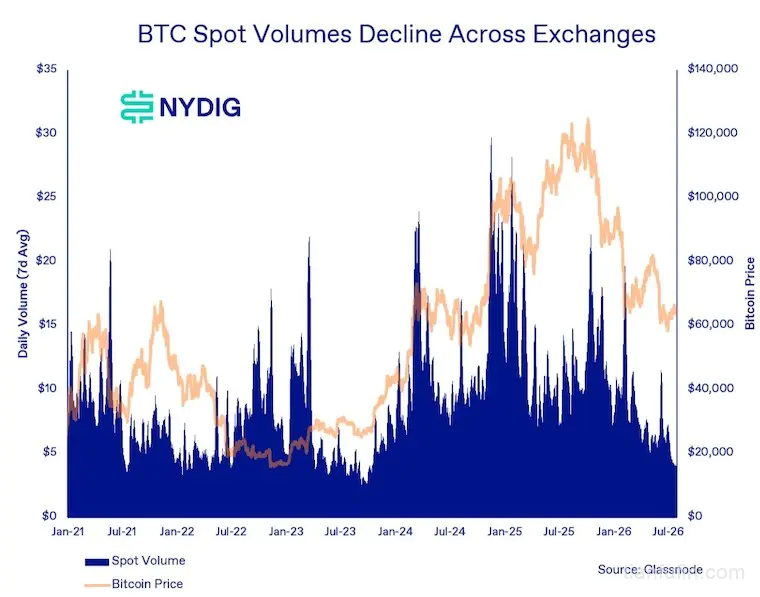
BTC Spot Volumes Decline Across Exchanges大
ATM Implied Volatility Declines大

加密货币绝非仅仅关乎交易,但“价格上涨”始终是其最强大的吸引力。加密货币的核心逻辑——对绝大多数投资者而言甚至是压倒性的驱动力——归根结底就是让挂钩的数字(价格)涨上去。在很大程度上,加密货币就是一种“数字上涨技术”(NGUT:Number Go Up Technology)。

这听起来或许有些轻浮,但它比任何正式的估值框架都能更好地解释用户行为。加密资产不是基于“价值”被购买的,而是基于“动能”被购买的。投资者更愿意在 10 万美元时购买比特币,因为他们认为它(很快)会涨到 20 万美元;他们不愿意在 6.5 万美元时购买,因为担心它可能会(在涨到 20 万美元之前)先跌到 4 万美元。多年来对机构投资者行为的观察也表明了类似的倾向。机构虽然拥有投资委员会、风险模型和正规流程,但其资金流向依然表现出强烈的顺周期性。

比特币的应用场景日趋收窄

关于本轮周期,还有另一件事在近期一场大会上的多次交谈中得到了印证:长期支持者和建设者正在彻底离开这个行业。当然,这在加密历史上屡见不鲜。老卫士要么做出了贡献,要么被榨取了价值,要么两者都没做到,然后将控制权让给新卫士,由后者接过衣钵重复这一过程。

但这一次感觉有所不同,原因在于:加密行业正在失去“做梦”的能力。 换言之,加密货币未来能够进驻、重塑乃至颠覆的版图,正变得越来越狭窄。

让我们回退到 15 年前。当时人们认为比特币将用于:机器对机器支付、微支付、全球汇款、替代信用卡支付网络、抗审查的电子现金以及数字黄金——这还仅仅是我随口能想起来的。简而言之:比特币曾立志吞噬整个支付世界。

但事实是:它并没有做到,至少目前还没有。但这并不意味着比特币和其他数字资产没有发挥重要作用。事实上,我认为其价值存储功能(无论称之为数字黄金、非主权价值存储还是中性储备资产)已经大获成功,其规模远远超出了包括我在内的所有人 15 年前的想象。我想,如果在 2011 年问人们,如果比特币未能实现支付愿景,它能值多少钱,大家的猜测大概会远低于其近期达到的 2.5 万亿美元峰值。

顺便一提: 在这场大会上,还有人问我“你如何向人推介比特币?”对我来说,面向机构投资者最简单的启发式叙事依然是“数字黄金”。这触及了如何为其估值(主观性)、其主要用途(价值存储)以及投资者应如何配置(买入并长期持有)的核心。

显而易见的反驳是,比特币的表现并不总是像黄金。这在 2025 年尤为明显,当时黄金飙升而比特币并未跟涨。但我对这种分化坦然接受。事实上,比特币与黄金的低相关性以及对宏观经济变量的低敏感性是其特性,而非缺陷。较低的 R 平方值意味着比特币的大部分价格变动是由其自身特质因素驱动的,这使其对寻求真正多元化的投资者更有价值。

不过,我也理解这种沮丧感。如果你因为“数字黄金”这个称号而期待比特币表现得像黄金,那么当它没有如愿时感到失望是情有可原的。作为投资者,没有什么比看对大趋势却选错交易工具更让人沮丧的了。

区块链应用场景的大收缩

比特币并非数字资产行业中唯一失去大部分前瞻性愿景的部分。人们曾寄望于区块链能变革身份认证、供应链、土地登记、音乐版税、游戏、投票和文件存储。然而,经过 15 年的探索,真正实现实质性普及的应用绝大多数依然是金融领域的:比特币、稳定币、去中心化金融(DeFi)以及代币化的真实世界资产(RWA)。

其原因在于结构性问题。对于绝大多数非金融应用而言,引入区块链带来的摩擦远多于价值。相比于基于云端的替代方案,去中心化系统的运营成本通常更高,交易处理更慢,数据存储效率更低。只有当应用需要抗审查、共享结算、可编程所有权或消除可信中间人时,这些权衡取舍才有价值。

“把它放到区块链上”从来都不是一种商业模式。它只是一项寻找难题的技术,而这个难题必须具备足够高的价值,才能合理化增加的成本和复杂性。区块链最适合用于记录所有权和转移价值,这也解释了为什么那些“能够幸存下来的商业机会”(或:依然成立的商业赛道),高度集中在货币、交易、结算和资产所有权领域。

这个范围更窄的市场在经济上依然举足轻重,因为全球金融资产和支付总额高达数百万亿美元。问题在于,该行业创造了数千种数字资产,而市场最终可能仅能支撑极少数的应用场景。

行业整合将持续深化

当前的紧缩既是周期性的,也是结构性的。

  • 周期性压力大家并不陌生:资产价格下跌、交易量萎缩和投资者活跃度下降,压缩了交易所、借贷机构、做市商、数据提供商和基础设施公司的收入。围绕牛市活跃度建立的企业被迫削减成本、收缩业务或关门大吉。
  • 结构性压力则更为关键。经过 15 年的摸索,可靠的区块链机会集(opportunity set)已经收窄,而剩下的市场越来越青睐规模、流动性、监管牌照和分销渠道。大型交易所可以将合规和技术成本平摊到数百万客户身上;大型托管机构可以跨多种产品为机构提供支持;成熟的稳定币发行方则受益于流动性和网络效应。小型竞争对手面临着许多相同的固定成本,却缺乏相当的收入。

最终的可能结果是:交易所变少了,通用区块链变少了,基础设施提供商变少了,投机性应用也变少了。幸存下来的企业最终可能会更庞大、更持久、盈利能力更强,但要达到这种平衡,需要付出更多的关停、重组和并购代价。这种趋势可能会在下一次投机性上涨周期中暂时逆转。

投资启示

比特币的设计初衷是减少对中间人的依赖,因此围绕它建立可持续的商业模式从来都不是易事。资产本身的成功并不能保证周边企业的成功。

比特币可以在加密企业失败或整合的同时升值;稳定币可以在发行集中于少数几家提供商的情况下扩张;代币化可以在经济收益仅归属于少数交易所、托管机构、发行方和结算平台的同时增长。核心的投资问题不在于数字资产是否会存续,而在于利润将向何处集中。

然而,对于那些依然在坚持建设、依然在怀揣梦想的人,有几句话共勉:

不要温和地走进那个良夜。

怒吼吧,怒吼,抗拒光的消逝。

来源:NYDIG
作者:Greg Cipolaro
编译:tianfufin.com
原文链接:https://www.nydig.com/research/crypto-firms-going-gently-into-that-good-night

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:天府财经网

赞 (0)
Meme 币之外,Robinhood 链还有什么亮点?
上一篇 2026-07-22 14:31
《CLARITY 法案》终极决战:共和党强推扩容版,政治撕扯下加密监管何去何从?
下一篇 2026-08-04 12:35

相关推荐

  • CDDJAP 2026夏季加速营正式启动 李小加、蔡文胜、汪扬激辩Web3市场变局与发展路径

    CDDJAP 2026夏季加速营正式启动 李小加、蔡文胜、汪扬激辩Web3市场变局与发展路径CDDJAP 2026夏季加速营正式启动 李小加、蔡文胜、汪扬激辩Web3市场变局与发展路径CDDJAP 2026夏季加速营正式启动 李小加、蔡文胜、汪扬激辩Web3市场变局与发展路径CDDJAP 2026夏季加速营正式启动 李小加、蔡文胜、汪扬激辩Web3市场变局与发展路径

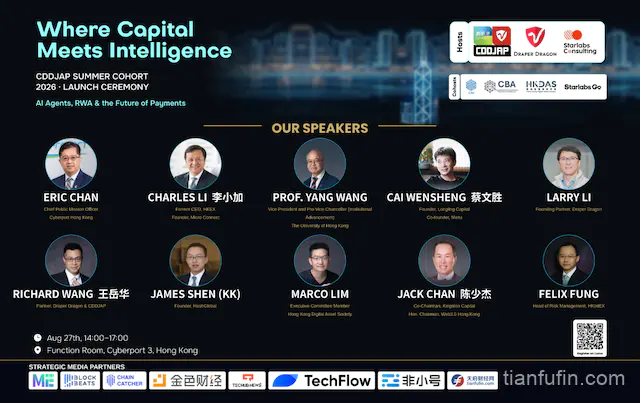
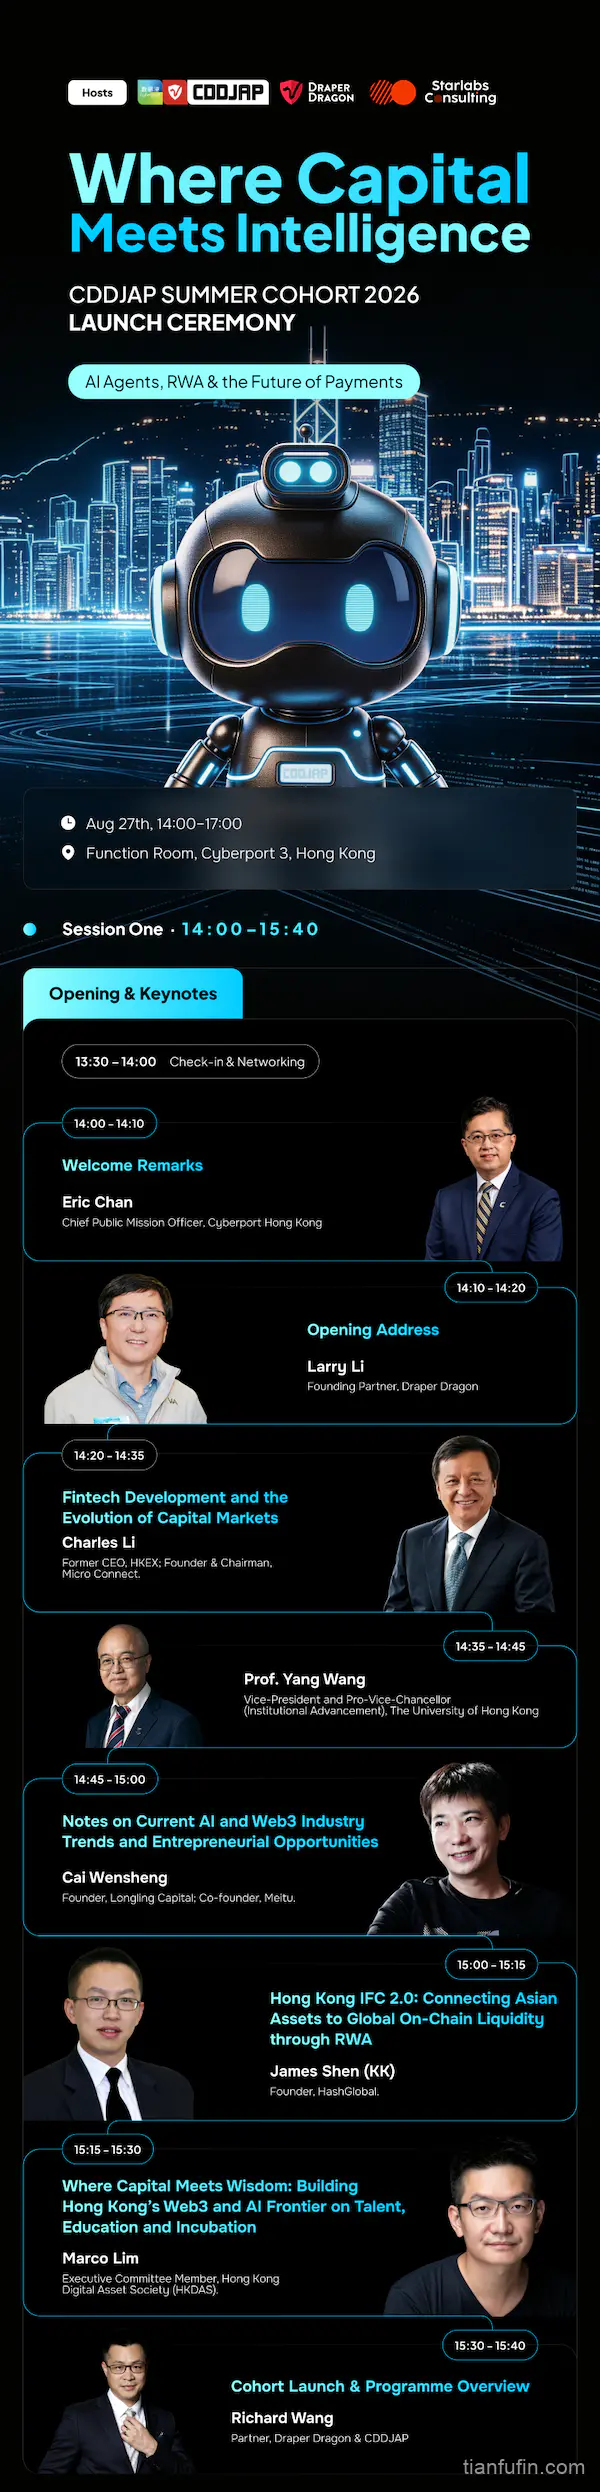
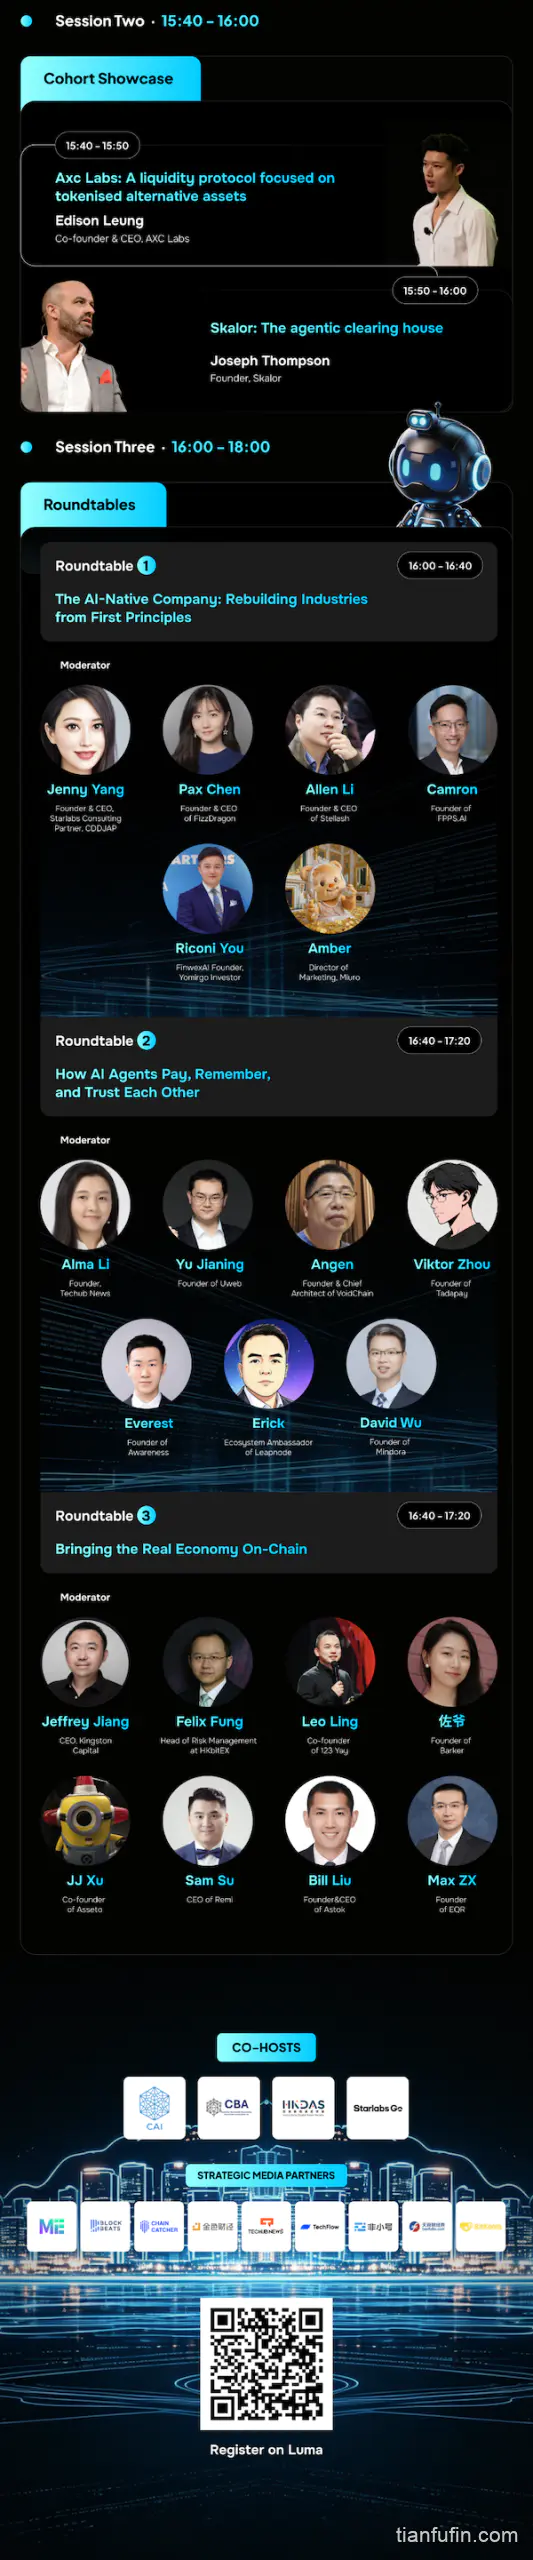
    资本与智能交汇,监管与创新碰撞。 8 月 27 日,香港数码港 3 座功能厅,香港数码港首席公众使命官陈思源(Eric Chan),港交所前行政总裁、滴灌通创始人兼主席李小加,香港大学副校长(大学拓展)汪扬教授,美图联合创始人蔡文胜,Kingston Capital 联席主席、香港 Web3.0 协会理事会荣誉会长陈少杰(Jack Chan),HashGlobal 创始人沈康,香港数字资产学会(HKDAS)执行委员会成员 Marco Lim,Draper Dragon 合伙人 Larry Li 和 Richard Wang,CDDJAP 合伙人 Seven Guo,以及 CDDJAP Summer Cohort 2026 15 位入营项目负责人等共同见证了 CDDJAP 2026 夏季加速营的启动,并出席了主题为「Where Capital Meet Intelligence」的高峰论坛。 作为「CDDJAP 2026 夏季加速营启动论坛」共同主办方,Starlabs Consulting 将论坛上的观点交锋集锦成稿,分两期发布,本期为第一篇。 李小加:Crypto 世界的第一性原理已经改变 港交所前行政总裁、滴灌通创始人兼主席李小加在演讲中指出,Crypto 的初衷是构建一个更加平权的社会,其潜在的变革对象正是包括中美两国在内的法币体系。然而,当地缘政治冲突加剧,而美国改变策略选择将 Crypto 作为战略武器的情况下,Crypto 的产业逻辑将发生根本性转变。 比如,BlackRock、JP Morgan 等机构的资金进入 Crypto 领域,本质上是用传统世界的方法论在新世界里寻找高利润空间。这就意味着,Crypto 世界的游戏规则将发生实质性变化,而且这些机构一旦大规模进入,现有的 Crypto 大户未必能与之抗衡。 与此同时,过去十几年,Crypto 世界的增长很…

    2026-09-03 • Web3
    6.1K00
  • 倒计时 3 天!CDDJAP 2026 夏季加速营启动论坛嘉宾阵容全公布

    倒计时 3 天!CDDJAP 2026 夏季加速营启动论坛嘉宾阵容全公布倒计时 3 天!CDDJAP 2026 夏季加速营启动论坛嘉宾阵容全公布倒计时 3 天!CDDJAP 2026 夏季加速营启动论坛嘉宾阵容全公布倒计时 3 天!CDDJAP 2026 夏季加速营启动论坛嘉宾阵容全公布

    距离论坛开幕仅剩 3 天。2026 年 8 月 27 日 14:00,香港数码港三座功能厅,资本与智能,在这里交汇。 当资本遇见智能,下一轮全球创新浪潮正在开启 AI 与 Web3 的深度融合,正在推动全球科技、资本与商业体系进入新的演进阶段。 当 AI 智能体(AI Agents)开始自主执行任务、优化工作流并参与价值创造;当现实世界资产通过区块链实现数字化表达;当稳定币逐渐成为全球可编程支付的重要基础设施—— 我们正在见证一场由人工智能、数字资产与金融基础设施共同驱动的深层变革。 人工智能正在重新定义生产力,Web3 正在重塑价值流动方式,而全球资本正在寻找下一代创新增长机会。 在这一历史节点上,AI、Web3 与资本力量正在加速交汇,全球商业与金融体系的底层逻辑正在被重新塑造。 香港:连接亚洲资本与全球创新的战略枢纽 作为国际金融中心与全球创新生态的重要节点,香港正在成为 AI 与 Web3 发展的关键连接点。 开放前瞻的数字资产监管框架、连接内地与全球市场的独特优势,以及香港数码港持续汇聚的创新力量,让这座城市成为连接亚洲资本、硅谷技术与全球创业生态的重要桥梁。 在这一背景下,「资本与智能的交汇之处——CDDJAP 2026 夏季加速营启动论坛 · Launch Ceremony」 将于 2026 年 8 月 27 日在香港数码港三座功能厅正式举行。 本次活动旨在汇聚全球投资人、创业者、产业领袖与创新建设者,共同探讨 AI × Web3 融合发展的未来方向,探索智能经济时代的资本机遇与产业变革。 论坛将围绕三大核心议题展开深度交流: CDDJAP 2026 夏季加速营启动论坛 重磅嘉宾阵容公布 本次启动典礼将汇聚来自硅谷、香港及中国创新生态的重量级嘉宾,覆盖全球投资机构、金融市场、科技企业与创业生态等多个领域,共同探讨 AI 与 Web3 融合发展的新趋势,以及智能…

    2026-08-24 • Web3
    1.6K00
  • 比特币突破8万大关!美债回购引发20%大涨,机构资金与爆仓潮深度解析

    【本期看点】 本周,比特币打破了长期的沉寂,从周三的 65,000 美元飙升至周五的近 80,000 美元,涨幅超过 20%。最直接的催化剂是财政部决定扩大长期债券的回购规模。尽管这些举措不直接影响比特币价格,但它们对通胀、美元和实际利率的二级衍生影响却至关重要。本文将剖析这一政策转向对比特币意味着什么、公告前的资金博弈如何放大这波拉升,以及接下来的潜在走势。 华盛顿出招遏制长期利率 周三,财政部宣布,自 9 月 9 日起,将 10 至 20 年期及 20 至 30 年期名义国债的流动性支持回购最大规模翻倍,从每期 20 亿美元提升至 40 亿美元。这一扩大规模的操作将持续至 11 月 4 日(即当前退款季度末)。此前长期利率大幅攀升,30 年期美债收益率在 8 月 18 日达到约 5.33%,创下 2007 年以来的最高水平。 财政部的官方解释是,扩大操作将为长期债券提供更大的流动性支持。然而,公告发布的时间节点,加上财政部长贝森特(Bessent)随后关于利用政府工具包压低收益率的言论,明确表明官方对借贷成本过高的担忧。 平滑了收益率曲线,但绝非“印钞” 该操作的运行机制及其对收益率曲线的影响相当直接。财政部将回购流动性较差的长期国债,同时继续通过发行新债来满足其融资需求。在当前的融资计划下,边际融资调整的大部分额度预计将由短期国债(T-bills)吸收。若该调整顺利进行,这种组合将在边际上将可交易债务供给推向更短期限,从而减少私人市场必须吸收的久期(Duration)。不过与“扭曲操作”(Operation Twist)不同,这并非长短债之间一比一的对等置换。 在其他条件不变的情况下,这种组合通过支撑长债价格并增加短端供给,应当会使收益率曲线平坦化。该操作既不会扩大美联储的资产负债表,也不会减少政府的净融资需求。财政部必须利用现金和持续发行的债务来为回购提供资金。这是…

    2026-08-22
    4.1K00
  • Coldcard被盗1.3亿美元:比特币硬件钱包漏洞分析与AI安全启示

    【本期要点】 Coldcard、自托管、AI 与全新的安全军备竞赛 过去一周占据新闻头条的焦点事件莫过于 Coldcard 遭黑客攻击事件,迄今已被盗取 1.3 亿美元。Coldcard 是由成立于 2012 年的加拿大比特币安全设备制造商 Coinkite 推出的硬件钱包。除了受影响用户遭受的巨额财产损失外,这一事件还动摇了行业的一些核心信条(如自托管和冷存储),并凸显了 AI 对软件安全日益增长的影响。 事件经过 首先应当明确的是,该漏洞并未影响比特币协议、其共识规则或底层密码学。问题发生在 Coldcard 的钱包固件上。2021 年 3 月引入的一项软件集成导致受影响设备将助记词(种子)生成逻辑定向到了基于软件的确定性伪随机数生成器,而非预期的硬件熵源。根据 Coinkite 的初步分析,该缺陷将有效搜索空间从预期的 128 位降低到了大约 40 位或 72 位(视具体设备型号而定)。 随机性缺失削弱安全性 由于钱包中的每个私钥都是从恢复助记词派生而来,降低助记词的随机性会大幅减少攻击者需要测试的可能性数量。128 位的密钥拥有约 3.4×1038 种可能值,而 72 位约有 4.7×10²¹ 种,40 位仅有约 1.1×10¹² 种。因此,对于 40 位的情况,攻击者利用并行计算或专用计算设备即可实现穷举搜索。虽然较新的设备集成了安全芯片(Secure Element)随机源以提升安全性,但由于熵混合到软件生成器中的方式存在问题,Coinkite 初步评估其有效安全强度仍仅约 72 位。 此外,该软件生成器主要依赖于三个可被预测或获取的输入参数,这进一步收窄了黑客的搜索空间:设备的部分固定芯片标识符、与开机时间挂钩的处理器计数器,以及设备时钟的时间与亚秒级寄存器。一旦确定了这些输入以及之前的随机数调用次数…

    2026-08-08
    4.2K00
  • 《CLARITY 法案》:市场结构、银行游说与“雪佛龙”飞镖效应

    《CLARITY 法案》通过对比特币带来的边际上行空间小于山寨币(Altcoins)。

    2026-07-20
    4.1K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

+ 66 = sixty eight
Powered by MathCaptcha