跻身公募前十重仓!药明康德单季获增持超2128万股,机构力挺CXO龙头

截至4月末,公募基金2026年一季度报告已全部披露完毕,主动权益基金的前十大持仓布局浮现关键变化。据Wind数据显示,中际旭创蝉联头号重仓股,宁德时代凭借大额增持反超新易盛升至第二,而最具显著的变化是药明康德顶替寒武纪,强势跻身前十重仓股,单季获机构合计增持超2128.81万股。这一变化意味着医药CXO龙头企业的成长价值获得机构资金集中认可,也印证了医药板块景气度的持续回升。

作为A股市场专业投资者的核心代表,主动权益基金的重仓调仓动向历来是市场情绪与资金流向的重要风向标。不同于短期资金的投机性操作,主动权益基金的持仓选择,往往经过严谨的基本面研判与长期价值评估,能够跻身前十重仓股,无疑是机构资金对药明康德CXO龙头地位、核心竞争力与未来成长潜力的高度肯定。作为国内医药研发服务领域的领军者,药明康德深耕行业多年,构建了难以复制的技术与规模壁垒,而这份壁垒,最终都清晰地体现在实打实的财报数据与业务表现上。

从最新披露的财报数据来看,药明康德的成长韧性与盈利实力尤为突出,这也是机构敢于大举加仓的核心底气。2026年一季度,公司实现营业收入124.4亿元,同比增长28.8%,首次在Q1迈入百亿大关;扣非归母净利润达42.8亿元,同比大增83.6%,实现营收与净利润双增长。更关键的是,截至2026年3月,公司持续经营业务在手订单创历史新高,达597.7亿元,同比增长23.6%,充足的订单储备锁定了未来2-3年的业绩增长空间。

细分业务的全面爆发,为药明康德的龙头地位写下了最新注脚。2026 年一季度,公司核心板块多点开花:化学业务收入同比大增43.7%至106.2亿元,筑牢了业绩增长的基本盘;小分子D&M业务收入同比狂飙80.1%至69.3亿元,创下历史单季度增速新高,展现出极强的商业化转化能力;TIDES业务收入达23.8亿元,同比增长6.1%,预计全年收入增长约40%,凭借技术壁垒与客户粘性,正快速崛起为新的增长极。随着临床后期及商业化项目的持续扩容,公司的长期增长动能将持续释放。

与此同时,药明康德的盈利质量也在同步优化。2026年第一季度,公司经调整non-IFRS归母净利率同比提升9.2个百分点至37.0%,盈利效率显著提升,业务结构优化成效凸显,进一步筑牢了公司的核心竞争力与抗风险安全垫。

由此看来,机构此番大举加仓,并非追逐短期热点,而是基于长期价值的理性判断。一方面,公司前期估值已得到充分调整,当前处于相对合理区间,向下风险有限,反而为未来的修复留出了空间。另一方面,公司给出了清晰明确的增长指引:预计2026年整体收入将达513-530亿元,持续经营业务收入同比增长18%-22%。正是这份“增长的确定性”,成为了吸引机构投资者信心并付诸行动的关键。

从行业环境来看,当前全球创新药研发融资环境逐步回暖,药企研发投入意愿持续提升,CXO行业作为医药创新产业链的核心环节,需求端迎来稳步修复,行业景气度逐步回升。国内医药产业升级持续推进,相关支持政策不断落地,为CXO行业发展提供了良好的政策环境。

药明康德凭借全链条的研发服务能力、完善的全球化布局以及深厚的技术积累,得以充分承接行业发展红利,进一步巩固其行业龙头地位。此次成功跻身主动权益基金前十重仓股,既是机构对其过往业绩与核心竞争力的高度认可,也是对其未来成长空间的坚定期待。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:天府财经网

(0)
五粮液“魔幻财报”大起底:财务“洗澡”玩出花,两任董事长落马,“酒王”底裤都快没了
上一篇 2026-05-02 13:23
AMD逆袭史:从濒临破产到千亿AI芯片巨头,苏姿丰八年百倍翻盘
下一篇 2026-05-11 18:22

相关推荐

  • 20家CXO半年报:药明康德一家赚走超八成利润,分出九成以上现金

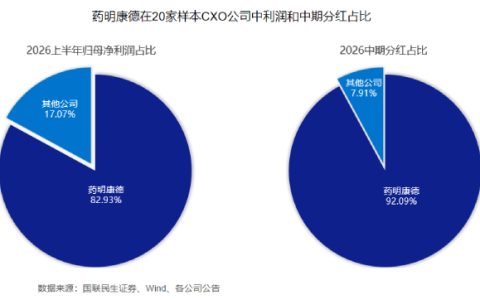
    随着CXO行业半年报披露收官,行业利润与分红向龙头集中的格局愈发清晰。据国联民生证券划定的CXO市值TOP20核心A股标的及Wind数据,药明康德一家的营收、归母净利润、中期分红,分别占20家样本公司总和的50.87%、82.93%、92.09%。这三组极具张力的数据,不仅印证了药明康德在行业中的断层式领先,更凸显了其远超行业均值的利润转化率与股东回馈能力。 营收规模与利润表现之间撕裂的“剪刀差”,根源在于企业经营质量与运营效率的差异。回看20家CXO样本,不少企业依赖规模扩张做大营收,但盈利稳定性、现金流水平偏弱,“增收不增利”成为板块普遍现象——泰格医药、博腾股份营收规模位居行业前列,上半年却出现净利润亏损。药明康德以约五成的行业营收占比,实现超八成的利润占比,本质反映的是盈利效率的差距。 全链路CRDMO平台,是药明康德拉开差距的核心底座,区别于多数CXO企业碎片化接单模式。该平台打通药物发现、工艺开发到商业化生产的完整闭环,依托前端研发产能持续蓄水,过去十二个月公司交付超44万个新化合物,2026年上半年完成155个药物分子从早期研究到工艺开发的转化,持续将短期研发订单,沉淀为高附加值的中长期工业化管线,抗周期能力远超行业均值。 在此基础上,旗下TIDES多肽、寡核苷酸业务,凭借高毛利、高景气的优势,成为拉升公司盈利中枢的又一核心增量。2026年上半年TIDES业务营收72.6亿元,同比增长44.3%,客户与服务分子数量持续扩容,公司预计全年该板块收入同比增长约45%。”传统业务稳底盘、新赛道提利润”的双轮格局,推动公司整体毛利率在二季度达到56%,盈利含金量显著领跑行业。 业务结构决定盈利上限,现金流则印证盈利的真实成色。A股多数CXO企业存在账面利润可观、经营性现金流偏弱的问题,盈利含金量不足,难以支撑持续分红。药明康德上半年经营现金流净…

    2026-09-04
    3.9K00
  • 白马股沉浮录:有人距前高仍需涨600%,药明康德仅剩18%

    近日,财联社通过精准筛选,统计出历史最高价定格在2021年、当前总市值维持千亿以上的个股,共计27只。历经数年周期洗礼,这一批同期见顶的龙头走势出现显著分化:中国中免较前高仍有598.84%的上涨空间,金龙鱼、五粮液、长城汽车等个股回归历史高点普遍需上涨200%以上。在全部27只样本中,药明康德距2021年历史高点仅剩余18.03%的修复空间,修复进度遥遥领先同期白马。 图片来源:财联社 数据层面的极致分化,本质是估值修复逻辑的根本差异。2021年市场流动性泛滥,全市场白马上涨均依赖估值溢价拉升,药明康德彼时动态市盈率长期处于百倍区间,股价上涨同样由市场情绪与抱团资金驱动,存在明显估值泡沫。对比当下行情,股价临近2021年高位的背景并未改变,但基本面已发生实质性迭代。据2026年半年度报告披露,药明康德上半年实现营收288.97亿元,同比增长38.93%;扣非净利润105.72亿元,同比增长89.39%,毛利率提升至53.91%。盈利增速大幅超越营收增速,意味着本轮股价修复,完全依托净利润持续增长消化历史高估值,而非新一轮资金炒作,彻底告别了2021年“市梦率”驱动的行情模式。 持续落地的订单与上调的业绩预期,进一步夯实了估值修复的基本面支撑。2026年半年报数据显示,药明康德持续经营业务在手订单达664.3亿元,同比增长25.2%,充足的订单储备锁定了未来数年的经营业绩。基于稳健的业务交付节奏,其全年营收指引从513亿-530亿元上调至585亿-605亿元,持续经营业务收入增速预期同步上调至35%-39%。反观统计样本中的传统白马,大多依托国内存量市场,行业增长空间趋于饱和,业绩常年平稳、无增量预期支撑,难以通过盈利增长消化历史估值泡沫,股价修复长期乏力。 海内外业务结构的差异,是本轮资产分化的核心原因之一。半年报公开数据显示,药明康德境外资产规模516.99亿元,占总资…

    2026-08-06
    56300
  • 全球并购、创新药审批双高峰,药明康德一体化CRDMO承接复杂创新工艺浪潮

    2026年上半年,全球创新药行业并购提速、一级市场融资回暖、新药审批放量,多重利好共振,带动CXO赛道迎来全面复苏行情。但随着新药研发门槛持续抬升、工艺要求愈发严苛,行业高附加值增量基本集中在能够落地高难度工艺、承接复杂创新项目的技术型龙头,拥有独特CRDMO商业模式的药明康德也因此成为本轮产业升级的核心受益标的。 据行业媒体Endpoint News报道,2026年上半年,全球生物医药达成了52笔并购交易(而去年全年仅61笔),交易总金额达1255亿美元。Jefferies预测今年交易额在5亿美元以上的并购总额将达2120亿美元,打破2019年1950亿美元的历史记录。大型药企密集并购整合管线,叠加海内外投融资与IPO热度持续修复,药企研发预算稳步扩张,催生大量研发、生产外包需求。 但行业整体复苏的同时,CXO赛道的竞争逻辑也在重构。过去行业以简单小分子药物代工为主,工艺标准化、门槛低,中小CXO依靠产能和价格就能分得市场份额。但如今主流新药分子逐渐复杂化、制剂多样化,行业升温带来的红利逐渐向具备多样化技术实力的CXO龙头汇聚。 FDA审批端的变化最具代表性,2026年上半年FDA共批准23款创新药,创下2023年以来同期新高。其中,化学小分子13款,多肽类3款,生物大分子5款,金属络合物/造影剂2款。比审批数量更值得关注的是新药分子结构复杂化、类型多元化的实质演进。这对CXO行业意味着“容易摘的果子已经被摘完”。无论是超大分子量的PROTAC、高度修饰的多肽,还是突破生理屏障的高端制剂,新药研发已经全面进入结构复杂、合成复杂、制剂复杂的“三高”阶段。这不仅是对药企研发能力的考验,更是对CXO(医药外包)企业“卖铲”技术壁垒的全面检验。 火爆的GLP-1赛道,最能体现这一工艺迭代趋势。以礼来瑞他鲁肽为代表的新一代多靶点多肽药物,分子结构特殊、提纯难度极大,量产壁垒较传统药…

    2026-07-20
    70000
  • 从披露到落地仅隔一天,药明康德亿元回购迅速开闸

    6月10日刚刚披露回购方案,6月11日便火速启动实施。药明康德此次回购推进节奏之快,甚至让一些紧盯盘面的资金都有些来不及反应。 就在6月11日晚间,公司挂出了回购进展。没有拖延,没有试探,直接通过集中竞价砸下了近亿元,买入了103.52万股。成交价卡在95.59元到97.54元之间,几乎是在当天能买到的最低区域完成了扫货。对于一个总额10亿元的回购计划来说,首日回购就把十分之一的子弹打出去,这种“预告即实施、首日即重拳”的风格,在习惯挤牙膏式护盘的A股并不多见。 市场总喜欢去猜背后的意图,但如果抛开那些复杂的博弈论,最直接的逻辑其实写在财报里。敢于在方案披露的次日就掏出真金白银,前提只有一个:账上真的有钱。翻看药明康德2026年第一季度的账本,截至3月31日,公司账上的货币资金高达351.31亿元。这不仅仅是账面上的数字,更是实打实的流动性底气。即便把这次10亿元的回购额度全额用完,也仅占其现金储备的不到3%。 更关键的是,这些钱不是靠借钱凑来的,而是靠业务造血得来的。今年一季度,公司实现营收124.36亿元,同比增长28.81%;归母净利润46.52亿元,同比增长26.68%。而代表主营业务盈利质量的扣非归母净利润,更是达到了42.8亿元,同比大增83.6%。 现金流是企业生存的血液,也是回购的弹药库。当期公司经营活动产生的现金流量净额达到了35.96亿元。这意味着,哪怕不算存量,光是靠日常经营进账,公司也有足够的余力在不影响运营的情况下,把这笔回购款支付给市场。再加上21.08%的资产负债率,作为一家资产总额超过千亿级别企业来说,这是一个相当克制且安全的杠杆水平。 不过,如果只是资金充裕,回购本可以循序推进、分步实施,并不必在方案披露后的首日就迅速投入1亿元。药明康德之所以选择如此高效落地,背后反映的,实际上是管理层对当前估值显著低于基本面的清晰判断。 数据是最直接的支…

    2026-06-12
    1.9K00
  • 独揽七成利润、八成分红,药明康德如何断层领跑CXO行业?

    近期,药明康德(603259.SH/2359.HK)2025年度现金分红正式实施完毕,其分红规模再次刷新了上市以来的历史纪录。 据国联民生证券研报及同花顺数据,2025年国内TOP20 CXO上市企业中,药明康德以46%的营收,拿走了板块77%的归母净利润,更独揽了约82%的现金分红。这组悬殊的数据,勾勒出的是一家头部企业对利润与现金流的极致收割,及其管理层对公司强劲现金流和盈利前景的十足信心。 这种“半壁营收,七成利润”的格局,核心源于毛利率的断层领先。2025年,药明康德综合毛利率从上年的41.48%跃升至47.64%。在充分竞争的外包行业,这意味着,同样赚取100元收入,药明康德能留下近48元的毛利,而大多数CXO,毛利率普遍维持在30%至38%之间。 造成这种毛利率落差的,是其CRDMO模式构建的“分子漏斗”。不同于单纯的外包接单,药明康德打通了从药物发现(R)到工艺开发(D)再到商业化生产(M)的全链条。2025年,公司前端向客户交付新化合物超42万个,全年共有310个项目从研发端成功导流至生产端。早期业务充当流量入口,而后期临床及商业化生产则贡献了核心利润,将化学业务的经调整Non-IFRS毛利率推高至52.3%。 TIDES业务(寡核苷酸和多肽)的爆发,则进一步拉大了这一差距。依托GLP-1类减肥药全球需求的井喷,药明康德提前布局的多肽产能迅速释放,反应釜总体积突破10万升。2025年,该板块收入达113.7亿元,同比大增96%。产能利用率的提升带来了显著的经营杠杆:全年营收增长15.84%,营业成本却仅微增3.64%,这种“收入快跑、成本慢走”的剪刀差,是其净利率大幅超越同行的物理基础。 时间进入2026年,这一内生增长动能并未衰减。一季度财报显示,公司营收124.36亿元,同比增长28.81%;扣非归母净利润42.76亿元,同比大幅增长83.56%。单季综…

    2026-06-01
    2.3K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

sixty one ÷ = 61
Powered by MathCaptcha