片仔癀股价比巅峰时蒸发超1600亿,但对于中药界未必是坏事!

很多人都看过电影《我不是药神》,对于里面的高价药印象深刻,看完不得不感叹“疾病猛如虎”,很多疾病一旦来袭,天价治疗费确实是普通人难以负担的经济之殇。然而,相比于那些重症疾病的用药,简单的红、肿、热、毒、痛,也可也让一剂原本不被重视的中药“封神”,价格一路飙升到1600元一粒,以1粒3克来算,平均每克533元,堪比400块\克的黄金还贵。这就是被称为“中药茅台”的片仔癀,这个被投资者和资本视为价值千金、一粒难求的神奇丹药,过去几年不仅是财富与地位的象征,也是极具升值空间的投资对象。
可惜,“花无百日红,人无千日好”,资本市场历来是“眼见他起朱楼,眼看他宴宾客,眼见他楼塌了”。往日有多风光,日后就有多落寞,毕竟没有哪个企业会长盛不衰,也没有哪个行业会一直处于高位,不会受市场起伏左右。片仔癀的“封神”之路,到如今的原形毕露,股价比巅峰时跌去超过1600亿元,也正说明了资本无情、市场无常、业绩有浮沉的自然规律,一个昔日被吹捧成“神药”的中药品牌,逐渐回落,对于中药界反其实不是坏事,反倒是一种警醒。

回顾片仔癀的封神之路:“神药”如何诞生?

任何一个被资本吹上天、捧杀神坛的产物,都需要具备浓重的神奇色彩,要么就是一个颇具煽情的传奇故事,或者一段感人肺腑的情怀故事。而片仔癀无疑三者皆有,颇似古代那些被王公贵族、宫廷御用视为神物的灵丹妙药。
在成为“神药”之前,首先得有一个传奇故事来煽情。传说明代的一个御医逃离皇宫,带着宫廷秘方到了福建漳州,然后能普济救治众生、功效立竿见影的“神药”就此散落民间,红、肿、热、毒、痛等诸多病症,在当时医学极度落后的古代,足以要了普通老百姓的命,但因为有了片仔癀这个流落民间的秘方“神药”,许多人因此得救,片仔癀神奇的功效也由此代代相传,造福民间。
如果说仅有的传说色彩还不足以让其封神,那1972年作为中日邦交的“国礼”,片仔癀被赠予前日本首相,而且还被日本社会奉若“神药”,成立了专门的研究会;与此同时,入选国家保密配方名单,和云南白药一样获得“国家绝密级别”中药,让它的神秘色彩更加浓厚,初步完成了“封神”的进阶铺垫。

当然,只有神奇、绝密配方还不够,要想一举走上神坛,更需要用真金白银的价值来界定,这才是看得见、摸得着的实惠,仅有的虚名,还不足以让片仔癀大杀四方、血洗资本市场。这个“画龙点睛”的催化,自然是需要善于见缝插针、煽风点火的资本来完成,能把稻草说成金条、点石成金,树立一座神像、塑造一款神药,也是资本的惯用伎俩。

此后的片仔癀价格一路暴涨,到了2021年,正值肆虐的新冠病毒来袭,资本借机各种鼓吹,一粒药卖到1600元的“天价”由此诞生。1粒3克,每克533元的价格高过黄金,即使与最擅长炒作的茅台相比,也是轻松完爆。1瓶1499元的53度飞天茅台含量500ML,平均下来一毫升3元;片仔癀一粒3克,哪怕官方售价不过760元,但一克253元,与等量的茅台相比较,也是其价格的84倍。
更让人觉得匪夷所思的是,在营造天价鼓吹的同时,除了无名肿毒、跌打损伤、烫烧伤、消炎止痛等功效,防癌抗癌和修复肝脏细胞也成了其宣传“神奇”的助推,药材的稀缺助推不断涨价,投资增值的炒作更是愈演愈烈。片仔癀演变成和茅台一样,不再是单纯的药品,而是一种金融化产品,一种投资高回报的产物和载体。
价格一再上涨,炒作更甚,2019年——2021年间,股价也从84.39元飙升到437.15元\股,涨幅高达418.01%,到2021年7月冲上了491.88元的最高点。股价狂飙,市盈率超过160倍,比茅台的56倍翻了3倍;即便到了今天,大热之后仍有42倍,依然是茅台的1.5倍。

“盛极而衰”后原形毕露,未尝不是好事

“盛名之下,其实难符”,过去几年的股价狂奔、市盈率疯狂、价格虚高,无异于是不太真实的估值透支了未来的利润预期,涨的太多,其实都是精心炒作的做局,也是资本“杀鸡取卵”的恶意动机。2023年全年营收100.35亿元,同比增长15.42%;归母净利润27.84亿元,同比增长12.59%,营收、净利润都有双位数增长,偏偏在业绩公布后,股价报收199.4元\股,跌幅9.16%,总市值1203亿元,比巅峰时跌超1600亿元,创下了3年来的新低,产品单价一再提升,但业绩不及预期,或者说已经失速,过高的估值没有相应的业绩增速来支撑,被打回原形和遭遇“估值杀”,都是市场的正常规律。

靠一个单品登上神坛,被资本硬生生捧成“神药”,但缺乏足够的创新和研发,终究会原形毕露、回到理性的区间范围。对比中国这些年把一些老字号的中药企业做成金融产品,日本却在悄然间占据了全球90%的中药市场,而中国的份额仅为2%;另一方面,日本汉方垄断了70%以上的中药专利,中国的中药专利却只有0.3%,而且日本的研发投入也是中国企业的倍数以上。看到资本把一个传统中药鼓吹成“神药”,却迷失在固步自封中,这绝不是什么好事;相反,片仔癀在一通虚假的高光后,逐渐回落,对于中药界则未必是坏事!

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:天府财经网

赞 (0)
亚虹医药以专科战略开启商业化之旅 核心管线希维她®将于2024Q2提交NDA
上一篇 2024-02-21 20:52
下一篇 2024-02-26 16:12

相关推荐

  • 苗药外用循证破局,华东医药伤科灵喷雾剂获骨科与慢性疼痛领域权威认证

    10月7日,华东医药(000963.SZ)发布消息,其全资子公司华东医药(贵州)药业有限公司独家品种伤科灵喷雾剂,被同时纳入《膝骨关节炎阶梯治疗专家共识(2026修订版)》与《慢性关节疼痛非手术治疗指南(2026版)》两大权威指南/共识,苗药外用的临床价值获得专家一致认证,循证医学证据进一步夯实。 伤科灵喷雾剂是国内获批的唯一一款处方药/OTC双跨的国家医保中成药喷雾剂,上市销售二十余年。此次获两项权威指南/共识推荐,既是产品长期循证积累的集中体现,也是华东医药持续夯实外用制剂平台、完善创新产品矩阵的重要注脚。 两大权威指南/共识认证,苗药外用循证价值获权威认可 骨关节疾病与慢性疼痛,是我国患病人群庞大、疾病负担沉重的公共卫生问题。我国国家卫生健康委发布数据显示,我国骨关节炎的总患病率达15%,保守估计患者超过1亿。据《中国疼痛医学发展报告(2020)》,我国慢性疼痛患者已超过3亿人,并以每年1000万至2000万人的规模增长,疼痛已成为继心脑血管疾病、肿瘤之后的第三大健康问题。 伤科灵喷雾剂源于苗族传统疗伤验方,属于经典民族伤科用药。药物组方精选贵州高原原生苗药,以十味药材配伍,并纳入“抓地虎、见血飞、铁筷子”三味苗族治伤习用药材,成药体现了苗医独到的治伤理论—兼顾活血与清热;适用方向在苗医范畴为”抬赊抬凯、轮官轮洗、劳冲、凯豆”,对应到传统中医范畴,即为清热凉血,活血化瘀,消肿止痛。 《膝骨关节炎阶梯治疗专家共识(2026修订版)》由中华医学会骨科学分会关节外科学组牵头,上海市医学会骨科专科分会关节学组共同制订,是自2018年首版发布后时隔8年的重要更新。新版共识基于近年膝骨关节炎诊疗领域的最新进展,参考国内外最新诊疗指南,遵循科学性、实用性和先进性原则,进一步规范了中医药的临床应用,将具体中成药与临床循证依据纳入共识,推动骨关节疾病…

    2026-10-08
    77700
  • 长鑫科技登陆科创板:首日暴涨466%,凭什么成为A股市值一哥?

    7月27日,国产存储芯片龙头长鑫科技(688825.SH)正式登陆科创板,上演了A股历史上罕见的资本盛况:发行价8.66元/股,开盘即报49.50元、大涨471.59%,盘中最高触及55.03元,市值一度达3.68万亿元;截至收盘报49元/股,全日上涨465.82%,总市值约3.28万亿元。 这一数字让长鑫科技在上市首日即超越工商银行,成为A股市值最高的上市公司——其市值已是贵州茅台的两倍有余,甚至超过全球芯片巨头英特尔(约3.15万亿元人民币)。全天1412亿元的成交额和66.40%的换手率,双双刷新A股纪录。本次IPO募资约579亿元(若超额配售全额行使最高约666亿元),为科创板开板以来规模最大的一单。 一家成立仅十年、两年前还在巨额亏损的企业,为何在上市首日即登顶中国资本市场? 一场批量造富的IPO盛宴 首日暴涨造就了一场罕见的财富盛宴。招股文件显示,创始人、董事长朱一明持有公司15.9亿股,按收盘价计算持股市值约779亿元。公司14名董事、高管及核心技术人员(含近亲属)合计持股20.34亿股,人均持股市值超过1亿元。 更受瞩目的是朱一明此前的一项承诺:将其通过员工持股平台获授的约7.68亿股(占公司股本的相应份额),在公司上市满36个月后的十个自然年度内分配给在职员工——按首日收盘价静态计算,这部分股份市值超过370亿元。叠加上市前的战略配售与股权激励,数千名员工身价陡增。 最大赢家则是地方国资。以合肥产投、安徽省投资集团等为主体的安徽国资合计持股超过三分之一,首日浮盈上万亿元;早期投资者阿里巴巴所持股份浮盈约1400亿元。当年“豪赌”芯片的胆识,如今获得了千倍量级的回报。 十年逆袭:从NOR Flash到全球第四 长鑫科技的故事,要从其灵魂人物朱一明讲起。这位1972年生于江苏盐城的清华电子工程系毕业生,此后赴纽约州立大学石溪分校深造,随后进入硅谷从事存储芯片设…

    2026-09-25
    4.2K00
  • 钙尔奇越走越带劲全国行走活动登陆成都 打造科学健骨城中热事

    钙尔奇越走越带劲全国行走活动登陆成都 打造科学健骨城中热事钙尔奇越走越带劲全国行走活动登陆成都 打造科学健骨城中热事钙尔奇越走越带劲全国行走活动登陆成都 打造科学健骨城中热事钙尔奇越走越带劲全国行走活动登陆成都 打造科学健骨城中热事

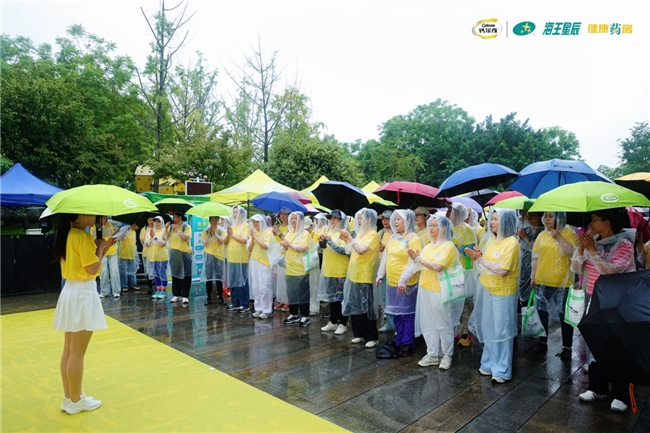
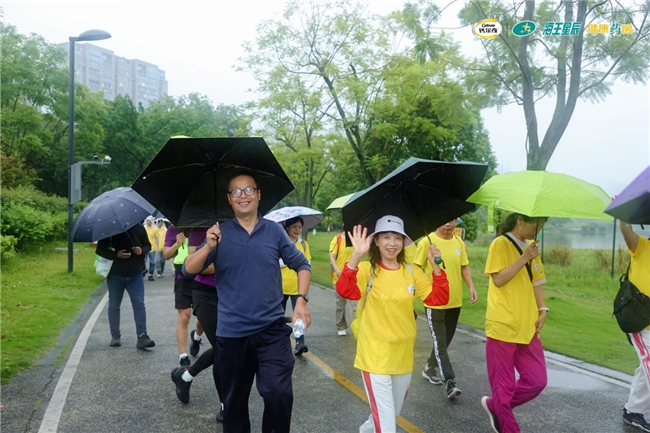
    (2026年9月19日,中国成都)国家卫健委数据显示,97.2%的中国居民存在膳食钙摄入不足的风险,日均摄入量不到400毫克,而成年人每日钙推荐摄入量在800-1000毫克,需要额外补充500-600毫克钙,补足钙缺口。同时,中国营养学会建议,成年人每日行走6000步-10000步,可全面增强骨骼关节活动,促进钙吸收和沉淀。 近日,赫力昂旗下全球领先的钙制剂品牌——钙尔奇,连续第三年发起“越走越带劲”行走活动,提出“每天6000步、每日钙尔奇”的科学健骨公式,将科学补钙与科学健骨运动紧密绑定,让骨骼健康管理渗透到每个普通人的生活日常中。 赫力昂中国营养健康事业部钙尔奇品牌总监沙燕妮表示:“进入中国30多年来,钙尔奇始终竭力推动全生命周期骨骼健康管理,让骨骼健康更加可及、更具包容性、更有可持续性。行走是一项零门槛的休闲运动,适合普及到全生命周期的不同年龄人群。今年,钙尔奇“越走越带劲”连续第三年焕新启程,旨在鼓励所有人每天坚持6000步的简单行走、每天坚持补足钙,走出强健骨骼,越走越带劲!今年,我们也将携手近20家连锁药店合作伙伴,走进全国20多个大中城市,时间周期跨越四季,春日踏青、夏日溯溪、秋日登高、冬日逐阳,希望激励大家快乐走出去,坚持动起来,把钙补进去。” 科学健骨正当时 每天6000步、每日钙尔奇 秋天,是补钙健骨的黄金时节。气温适宜、阳光温和,人体新陈代谢显著加快,成骨细胞活性增强,日照时间增多促进维生素D合成,而维生素D则是促进钙吸收的重要推手。充足运动加上钙D同补,补钙效率大幅提升,让钙真正补到骨子里。 (市民在主持人带领下热身,为行走活动准备) 钙尔奇“越走越带劲”全国行走活动,从春光明媚的人间四月天带劲开走,借助春日踏青的节令热点,吸引了当地市民的高度关注和踊跃参与。“每天6000步、每日钙尔奇”的科学健骨理念,在生机蓬勃的带劲行走过程中,潜移默…

    2026-09-22 • 大健康
    1.4K00
  • *ST九鼎转型后手逐步落地上半年连投三家机器人零部件企业

    9月18日,*ST九鼎(600053)公告收到证监会《立案告知书》,事由是对2023—2024年存货及投资性房地产核算不准确,涉嫌信息披露违法违规。相关会计差错已于2026年4月由公司主动更正并披露。随着该事项进入监管程序,市场对这家公司的关注点,落到经营与转型的实际进展上。 在2026年半年报中,公司把上半年的经营工作概括为两条主线:化解退市风险,布局人形机器人业务第二增长曲线。 2025年,*ST九鼎总亏损3.58亿元,其中房地产业务亏损2.88亿元,占比约八成。*ST九鼎前身为中江地产,2015年6月控制权易主后,业务重心从房地产开发转向PE;以“紫金城””项目为主的存量业务在消化十年之后仍占一定比例。目前,该项目的住宅五期正按计划推进建设和预售,建筑施工板块正常运营。 新业务的落子集中在今年。2月,*ST九鼎完成对南京神源生的收购及增资,并将其纳入合并报表。公开资料显示,南京神源生从事六维力传感器研发制造,公司在半年报中称,其产品是人形机器人感知系统的核心零部件之一。 5月,*ST九鼎与南京神源生共同出资设立常州神动,涉及关节模组生产制造业务;此外,公司以参股方式投资了北京灵足时代科技有限公司19.8%的股权,后者从事关节模组研发设计。按照*ST九鼎表述,至此公司在“传感器+关节模组”两大人形机器人核心零部件细分领域初步完成布局。 行业层面,2025年,人形机器人被列为国家重点扶持方向;2026年初,工信部发布首个覆盖全产业链的国家级标准体系,北京、上海、杭州等地陆续出台具身智能专项扶持政策。业内普遍将2026年称为人形机器人商业化元年,并预计今年中国市场产量同比增长94%。 关于本次立案,*ST九鼎披露的说明是:立案调查针对的是已报告、已更正的会计差错,并非新发现问题;针对上述调整事项,公司在披露2025年年报时已一并调整及披露,同时聘请审计机构重新出…

    2026-09-21
    1.4K00
  • *ST九鼎因存货减值时间差错被立案调查

    9月18日晚间,*ST九鼎(600053,SH)发布公告称,公司于当日收到证监会下发的《立案告知书》,因公司对2023-2024年存货及投资性房地产核算不准确,涉嫌信息披露违法违规,证监会决定对公司立案。 消息一出,两个问题引发市场关注:一是相关存货及投资性房地产核算不准确,是什么性质;二是立案调查对公司的实质影响有多大。 长期追踪公司的分析人士表示:这类存货及投资性房地产核算不准确的会计差错是由公司主动报告,公司本应当对房地产存货作减值处理,但减值处理不及时;相关会计差错已于2026年4月更正,本次立案调查针对的也是已报告、已更正会计差错。 会计差错性质:是时间差错,非会计造假 *ST九鼎前身为中江地产,房地产业务曾经占据重要地位。近年房地产行业深度调整,公司根据市场实际情况,对房地产存货重新估值,触发了对以前年度财务数据的追溯调整。 一位长期关注上市房企的财务分析人士表示:“房地产项目周期长、货值大,在市场下行期,前期对售价、去化速度等关键参数的估计与后续实际情况出现偏差,是全行业共同课题。” 从会计准则和监管法规看,“会计差错”与“财务造假”存在本质区别:前者通常只涉及会计估计偏差,属于专业判断范畴;后者则涉及虚构交易、系统性隐瞒等,具有主观恶意。 大额减值已是房地产行业常态 WIND数据显示,2025年A股上市房企资产减值1357亿元,2024年、2023年分别为996亿元、750亿元,三年连增。 普睿地产研究的统计更为直观:2025年,典型上市房企几乎都计提了存货减值,合计确认存货减值2927亿元,同比增幅达68.8%。 这些数据背后是一个不容回避的行业现实:自2021年以来,房地产市场进入深度调整周期,销售速度放缓,资产价格承压,房企资产减值规模随之显著上升。从头部房企到中小房企,大额计提减值已成为行业普遍操作。 “在这个行业大背景下,以前年度基于高位市场环境作…

    2026-09-18
    66300

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

+ forty two = 47
Powered by MathCaptcha