全棉纱继续弱势整理 江浙市场疲软

全棉纱整体市场继续弱势整理,江浙棉纱市场疲软,普梳32S主流报价在24000元/吨偏下水平,且实际商谈成交有一定商谈幅度,部分商家有歇业心态。

全棉纱价格:钱清纱市——普梳32S,24300-24800;精梳40S,28300-28800;

西樵市场——普梳40S,25400-26400;精梳40S,28500-28750;

昌邑市场——普梳40S,25300-25700;精梳40S,28600-28900;

南通市场——普梳32S,23600-24000;高配40S,25300-25900。

棉纱市场:今全棉纱整体市场继续弱势整理,江浙棉纱市场疲软,普梳32S主流报价在24000元/吨偏下水平,且实际商谈成交有一定商谈幅度,部分商家有歇业心态。

南通棉纱市场疲软,一商家精梳32S股线出货报价在31000元/吨左右,价格基本维持,但成交较为清淡,回款极为缓慢。整体市场呈现疲态,大宗交易稀少,低价位纱占出货主流,下游秋冬季面料打样出现,后期可能出现规格转换。

上游方面保税区市场依然棉满为患,大量的外棉积压在港口难以出货,使得港口库存趋紧状况更显严重,与橡胶等其他大宗商品有争夺仓储的状况,而一些棉商放置期较长的印度棉、美棉等资源仓储费用也颇为可观,这很大程度上加大了棉商的资金压力,继续优惠价格放货成为必然,但再跌也不太现实。这也对下游大型纱厂降低生产成本起到一定的作用。

中国轻纺城市场:现货上市量略有增多。夏季涤纶仿麻面料成交继续下降,秋季涤纶仿麻面料成交小幅增长,整体市场成交各类仿麻面料仍显不足,夏季面料价格稳中有软。

多类涤纶20D FDY—50 FDY夏季薄型喷织印花雪纺麻现货上市量继续下降,成交价格有稳有跌,总成交量较前期明显下降。75DFDY至150DFDY喷织薄型印花雪纺麻现货上市量略有增加,成交价格有稳有跌,总成交量仍有下降。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:天府财经网
(0)
上一篇 2014-07-06 23:21
下一篇 2014-07-07 22:11

相关推荐

  • *ST九鼎转型后手逐步落地上半年连投三家机器人零部件企业

    9月18日,*ST九鼎(600053)公告收到证监会《立案告知书》,事由是对2023—2024年存货及投资性房地产核算不准确,涉嫌信息披露违法违规。相关会计差错已于2026年4月由公司主动更正并披露。随着该事项进入监管程序,市场对这家公司的关注点,落到经营与转型的实际进展上。 在2026年半年报中,公司把上半年的经营工作概括为两条主线:化解退市风险,布局人形机器人业务第二增长曲线。 2025年,*ST九鼎总亏损3.58亿元,其中房地产业务亏损2.88亿元,占比约八成。*ST九鼎前身为中江地产,2015年6月控制权易主后,业务重心从房地产开发转向PE;以“紫金城””项目为主的存量业务在消化十年之后仍占一定比例。目前,该项目的住宅五期正按计划推进建设和预售,建筑施工板块正常运营。 新业务的落子集中在今年。2月,*ST九鼎完成对南京神源生的收购及增资,并将其纳入合并报表。公开资料显示,南京神源生从事六维力传感器研发制造,公司在半年报中称,其产品是人形机器人感知系统的核心零部件之一。 5月,*ST九鼎与南京神源生共同出资设立常州神动,涉及关节模组生产制造业务;此外,公司以参股方式投资了北京灵足时代科技有限公司19.8%的股权,后者从事关节模组研发设计。按照*ST九鼎表述,至此公司在“传感器+关节模组”两大人形机器人核心零部件细分领域初步完成布局。 行业层面,2025年,人形机器人被列为国家重点扶持方向;2026年初,工信部发布首个覆盖全产业链的国家级标准体系,北京、上海、杭州等地陆续出台具身智能专项扶持政策。业内普遍将2026年称为人形机器人商业化元年,并预计今年中国市场产量同比增长94%。 关于本次立案,*ST九鼎披露的说明是:立案调查针对的是已报告、已更正的会计差错,并非新发现问题;针对上述调整事项,公司在披露2025年年报时已一并调整及披露,同时聘请审计机构重新出…

    2026-09-21
    1.2K00
  • *ST九鼎因存货减值时间差错被立案调查

    9月18日晚间,*ST九鼎(600053,SH)发布公告称,公司于当日收到证监会下发的《立案告知书》,因公司对2023-2024年存货及投资性房地产核算不准确,涉嫌信息披露违法违规,证监会决定对公司立案。 消息一出,两个问题引发市场关注:一是相关存货及投资性房地产核算不准确,是什么性质;二是立案调查对公司的实质影响有多大。 长期追踪公司的分析人士表示:这类存货及投资性房地产核算不准确的会计差错是由公司主动报告,公司本应当对房地产存货作减值处理,但减值处理不及时;相关会计差错已于2026年4月更正,本次立案调查针对的也是已报告、已更正会计差错。 会计差错性质:是时间差错,非会计造假 *ST九鼎前身为中江地产,房地产业务曾经占据重要地位。近年房地产行业深度调整,公司根据市场实际情况,对房地产存货重新估值,触发了对以前年度财务数据的追溯调整。 一位长期关注上市房企的财务分析人士表示:“房地产项目周期长、货值大,在市场下行期,前期对售价、去化速度等关键参数的估计与后续实际情况出现偏差,是全行业共同课题。” 从会计准则和监管法规看,“会计差错”与“财务造假”存在本质区别:前者通常只涉及会计估计偏差,属于专业判断范畴;后者则涉及虚构交易、系统性隐瞒等,具有主观恶意。 大额减值已是房地产行业常态 WIND数据显示,2025年A股上市房企资产减值1357亿元,2024年、2023年分别为996亿元、750亿元,三年连增。 普睿地产研究的统计更为直观:2025年,典型上市房企几乎都计提了存货减值,合计确认存货减值2927亿元,同比增幅达68.8%。 这些数据背后是一个不容回避的行业现实:自2021年以来,房地产市场进入深度调整周期,销售速度放缓,资产价格承压,房企资产减值规模随之显著上升。从头部房企到中小房企,大额计提减值已成为行业普遍操作。 “在这个行业大背景下,以前年度基于高位市场环境作…

    2026-09-18
    53500
  • 20家CXO半年报:药明康德一家赚走超八成利润,分出九成以上现金

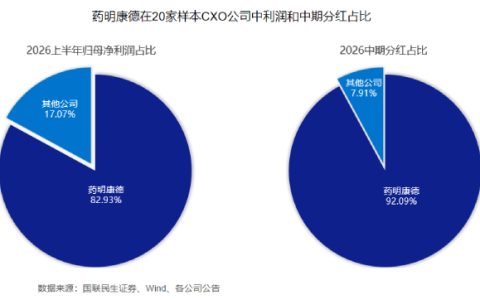
    随着CXO行业半年报披露收官,行业利润与分红向龙头集中的格局愈发清晰。据国联民生证券划定的CXO市值TOP20核心A股标的及Wind数据,药明康德一家的营收、归母净利润、中期分红,分别占20家样本公司总和的50.87%、82.93%、92.09%。这三组极具张力的数据,不仅印证了药明康德在行业中的断层式领先,更凸显了其远超行业均值的利润转化率与股东回馈能力。 营收规模与利润表现之间撕裂的“剪刀差”,根源在于企业经营质量与运营效率的差异。回看20家CXO样本,不少企业依赖规模扩张做大营收,但盈利稳定性、现金流水平偏弱,“增收不增利”成为板块普遍现象——泰格医药、博腾股份营收规模位居行业前列,上半年却出现净利润亏损。药明康德以约五成的行业营收占比,实现超八成的利润占比,本质反映的是盈利效率的差距。 全链路CRDMO平台,是药明康德拉开差距的核心底座,区别于多数CXO企业碎片化接单模式。该平台打通药物发现、工艺开发到商业化生产的完整闭环,依托前端研发产能持续蓄水,过去十二个月公司交付超44万个新化合物,2026年上半年完成155个药物分子从早期研究到工艺开发的转化,持续将短期研发订单,沉淀为高附加值的中长期工业化管线,抗周期能力远超行业均值。 在此基础上,旗下TIDES多肽、寡核苷酸业务,凭借高毛利、高景气的优势,成为拉升公司盈利中枢的又一核心增量。2026年上半年TIDES业务营收72.6亿元,同比增长44.3%,客户与服务分子数量持续扩容,公司预计全年该板块收入同比增长约45%。”传统业务稳底盘、新赛道提利润”的双轮格局,推动公司整体毛利率在二季度达到56%,盈利含金量显著领跑行业。 业务结构决定盈利上限,现金流则印证盈利的真实成色。A股多数CXO企业存在账面利润可观、经营性现金流偏弱的问题,盈利含金量不足,难以支撑持续分红。药明康德上半年经营现金流净…

    2026-09-04
    4.0K00
  • 经营现金流持续向好,华润啤酒2026上半年经营现金流入净额达67.29亿元

    华润啤酒于2026年8月19日公布2026年中期业绩。上半年经营活动现金流入净额达人民币67.29亿元,较去年同期上升5.6%,董事会议宣派付中期股息每股人民币0.446元,派息率达28%,同比上升2个百分点。 财报显示,2026 年上半年华润啤酒综合营业额为人民币242.4亿元,同比增长1.2%。期内公司坚持增长是第一策略,持续落地高端化战略,优化产品结构,同时精细化管控各项费用,费用效益不断提升,盈利质量进一步夯实,为现金流改善以及稳定分红打下坚实基础。 华润啤酒将通过持续洞察消费新趋势,敏捷回应满足消费新需求,并以销售模式创新、组织创新、渠道创新、品牌创新以及丰富产品矩阵构建多元增长动力,进一步推动提升费用效益,提升竞争地位,引领行业发展。

    2026-08-19
    84700
  • 不做“独木”做“森林”:川酒集团平台化实践背后的产业逻辑

    不做“独木”做“森林”:川酒集团平台化实践背后的产业逻辑不做“独木”做“森林”:川酒集团平台化实践背后的产业逻辑不做“独木”做“森林”:川酒集团平台化实践背后的产业逻辑不做“独木”做“森林”:川酒集团平台化实践背后的产业逻辑

    当前,中国白酒产业正经历前所未有的深度调整。产量逐年下滑,规模以上企业数量持续缩减,库存压力与消费分化交织,行业从“规模扩张”向“价值深耕”的转型阵痛仍在持续。在这场深刻变革中,一个关键问题浮出水面:国有资本在白酒行业中应当扮演怎样的角色——是继续做大自身规模,还是重塑产业生态? 四川省酒业集团的发展,提供了独特的观察样本。这家由四川省委、省政府批准组建的大型国企,自2017年成立以来,没有选择与名酒企业在品牌高地上正面竞争,而是在重资产打造生产基地的基础上,再以“平台、共享、互赢”为理念,轻资产整合200余家酒企、5万口窖池,构建起60万吨产能、100万吨储能的产业平台,走出了一条差异化发展道路。2025年,川酒集团品牌价值达856.27亿元,位列四川企业100强第27位,奠定了“六朵金花+川酒集团”的川酒产业新格局。 行业之困:白酒产业的“高交易成本”困境 诺贝尔经济学奖得主罗纳德·科斯在《企业的性质》中提出:当市场交易成本过高时,企业作为一种替代性组织形态就会出现。这一理论框架,为理解白酒产业的深层矛盾提供了有力的分析工具。 白酒产业长期存在四重交易成本。其一,信息成本。中国上万家白酒企业,原酒供需信息严重不对称,采购方需耗费大量精力甄别供应商。其二,质量成本。原酒品质参差不齐,缺乏统一检测标准和分级体系,每笔交易都伴随高昂的验证费用。其三,品牌成本。中小酒企无力承担品牌建设投入,只能以“贴牌”模式在价值链底端挣扎。其四,流通成本。渠道高度碎片化,经销商面对海量产品,匹配效率低下。 四重交易成本的叠加,使白酒产业长期陷入“大而散”的结构性困局,不少中小酒企在低附加值环节同质化竞争。当行业高速增长时,这些矛盾被增量红利掩盖;步入存量竞争时代,高昂的交易成本便成为制约产业升级的核心障碍。 川酒集团之路:平台模式降低产业交易成本 川酒集团的平台化实践,本质上是一次以组织创新…

    2026-08-13 消费
    4.1K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

five × = thirty
Powered by MathCaptcha