逍遥刘强在股灾中的操作路径曝光

刘强股票的开仓位置就是上证指数在4300-4700之间,IF1507股指期货的开仓位置在4480-4850之间,IC1507股指期货的开仓位置在9380-10190之间,同时刘强在6月23日和24日做多IH1507的可能性不大。

刘强开仓点
刘强开仓点

刘强开仓点
刘强开仓点

刘强开仓点
刘强开仓点

逍遥刘强因为本轮股灾中在高位满仓做多期指和配资买股票,最终导致破产。

媒体报道中的逍遥刘强开始做多的高位,到底是多少点?

再深自潜藏的人,只要他吃喝拉撒睡,只要他说话上网,必然会留下踪迹。

因此我们来复盘下逍遥刘强在网上留下的只言片语,来判断他做多的高位是多少点。

6月22日是端午节假期,虽然是周一,但不开市,刘强上午在微博跟网友互动,回帖的文字显示他心情不错。22日晚上的微博回复文字透露出一个信息:刘强认为【牛市还在】。

6月23日,股市开市,盘中V型大反转,收中阳线。但这天刘强没发微博,那么他在忙什么?是不是股指期货和股票的同时开仓导致他没有时间发微博?

6月24日,早上开盘之前,刘强发了2个微博,显示心情很好!

6月24日早盘开盘后1分钟,刘强继续发微博,这条微博透露出如下信息:刘强认为这是牛市中的暴跌,会很快涨回来。

6月24日早盘收盘后1分钟,刘强又发了一条微博,他认为:大宗商品期货现在没有大趋势,最好的方法就是不做,现在先专心致志做好股票。

那么,到这里,我可以90%确认:刘强在大宗商品期货里是空仓或轻仓,资金已经进入A股,抄底时间是6月23日。但是,不急,继续确认下。

6月25日,早盘10点之前,刘强连发两条微博,认为:货币市场再次宽松(央行逆回购可以简单理解为货币放水),同时认为考验选股能力的时候到了。那么什么时候才是需要考研选股呢?熊市和震荡市、慢牛市啊。疯牛市是不需要考研选股能力的。这条微博透露出:刘强认为,股市要进入震荡市或慢牛市了。

6月25日,A股上证指数收跌-3.4%,一条大阴线完全吃掉了24日的中阳线,稍微懂点K线技术的人都会有不好的预感。下午6点,刘强转发了一篇文章:【四位私募大佬告诉你:做投资必须忍受人性的摧残!】

6月26日上证暴跌-7.4%,千股跌停, IF1507和IC1507双跌停。这天,刘强没有发一条微博。是心情不好么?

6月27日,刘强发了一条微博,这条微博透露出:他认为自己太相信国家和政府了!他正在承受心理的煎熬。这个微博透露出:刘强正在忍受A股大盘剧烈波动对其人性和心理的摧残!

7月17日,刘强发了最后一条微博,是转发的利弗莫尔的一生图,刘强用这张图解释了自己的命运和即将发生的结局。此后,刘强的微博再无消息。

综上所述:刘强【满仓做多期指和配资买股票】的高位是6月23日和24日,见上面3个图。那么刘强股票的开仓位置就是上证指数在4300-4700之间,IF1507股指期货的开仓位置在4480-4850之间,IC1507股指期货的开仓位置在9380-10190之间,同时刘强在6月23日和24日做多IH1507的可能性不大。

大家看6.24日之后上证指数、中证500指数和IF1507、IC1507分别暴跌了多少?最大跌幅分别为:28%、37%、31%和42%。这种跌幅,就算上帝来炒A股,也被爆仓3次了!

在当时(6月23日和24日)刘强肯定以为是底部或离底部很近,所以才敢【满仓做多期指和配资买股票】。

问题就在于:如果确实是底部,那么将会迎来辉煌双击,但是如果不是底部,只要1个跌停板,期指多仓就会被逼空,两个跌停板,期指爆仓,正股面临平仓风险,迎来绝命双杀。

那么此时,【满仓】做多期指和【配资】买股票,是不是无异于在搏命一击?是不是在赌博?控制仓位,分批建仓总是最基本的原则吧?

最具讽刺意义的是,6月21日逍遥刘强在微博提醒大家:不要高杠杆,不要去赌政府一定会去救你。而6月24日刘强在微博说:我也是《股票大作手回忆录》的忠实粉丝。决不是像逍遥刘强自己所反思的那样:

【一、对于基本面的过于执着让我忽视了技术面的风控提示。二、永远不要高估了政府的能力和智商。三、当风险来临时,保命最重要!四、缩小自己的投资圈子,学会独立思考!】

长安大湿人觉得,逍遥刘强对自己的反思很不到位,深度也不够,因为人往往是看不清楚自己的,正所谓:不识庐山真面目,只缘身在此山中!

将来有时间的话,长安大湿人会将美国的利弗莫尔、日本的是川银藏和中国的逍遥刘强这三个失败的成功人士放在一起做深入的复盘和剖析。强哥,一路走好!

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:天府财经网

赞 (0)
刘强《一位基金经理对近期股市的几点反思》
上一篇 2015-08-01 09:37
下一篇 2015-08-02 10:30

相关推荐

  • 长鑫科技登陆科创板:首日暴涨466%,凭什么成为A股市值一哥?

    7月27日,国产存储芯片龙头长鑫科技(688825.SH)正式登陆科创板,上演了A股历史上罕见的资本盛况:发行价8.66元/股,开盘即报49.50元、大涨471.59%,盘中最高触及55.03元,市值一度达3.68万亿元;截至收盘报49元/股,全日上涨465.82%,总市值约3.28万亿元。 这一数字让长鑫科技在上市首日即超越工商银行,成为A股市值最高的上市公司——其市值已是贵州茅台的两倍有余,甚至超过全球芯片巨头英特尔(约3.15万亿元人民币)。全天1412亿元的成交额和66.40%的换手率,双双刷新A股纪录。本次IPO募资约579亿元(若超额配售全额行使最高约666亿元),为科创板开板以来规模最大的一单。 一家成立仅十年、两年前还在巨额亏损的企业,为何在上市首日即登顶中国资本市场? 一场批量造富的IPO盛宴 首日暴涨造就了一场罕见的财富盛宴。招股文件显示,创始人、董事长朱一明持有公司15.9亿股,按收盘价计算持股市值约779亿元。公司14名董事、高管及核心技术人员(含近亲属)合计持股20.34亿股,人均持股市值超过1亿元。 更受瞩目的是朱一明此前的一项承诺:将其通过员工持股平台获授的约7.68亿股(占公司股本的相应份额),在公司上市满36个月后的十个自然年度内分配给在职员工——按首日收盘价静态计算,这部分股份市值超过370亿元。叠加上市前的战略配售与股权激励,数千名员工身价陡增。 最大赢家则是地方国资。以合肥产投、安徽省投资集团等为主体的安徽国资合计持股超过三分之一,首日浮盈上万亿元;早期投资者阿里巴巴所持股份浮盈约1400亿元。当年“豪赌”芯片的胆识,如今获得了千倍量级的回报。 十年逆袭:从NOR Flash到全球第四 长鑫科技的故事,要从其灵魂人物朱一明讲起。这位1972年生于江苏盐城的清华电子工程系毕业生,此后赴纽约州立大学石溪分校深造,随后进入硅谷从事存储芯片设…

    2026-09-25
    4.0K00
  • *ST九鼎转型后手逐步落地上半年连投三家机器人零部件企业

    9月18日,*ST九鼎(600053)公告收到证监会《立案告知书》,事由是对2023—2024年存货及投资性房地产核算不准确,涉嫌信息披露违法违规。相关会计差错已于2026年4月由公司主动更正并披露。随着该事项进入监管程序,市场对这家公司的关注点,落到经营与转型的实际进展上。 在2026年半年报中,公司把上半年的经营工作概括为两条主线:化解退市风险,布局人形机器人业务第二增长曲线。 2025年,*ST九鼎总亏损3.58亿元,其中房地产业务亏损2.88亿元,占比约八成。*ST九鼎前身为中江地产,2015年6月控制权易主后,业务重心从房地产开发转向PE;以“紫金城””项目为主的存量业务在消化十年之后仍占一定比例。目前,该项目的住宅五期正按计划推进建设和预售,建筑施工板块正常运营。 新业务的落子集中在今年。2月,*ST九鼎完成对南京神源生的收购及增资,并将其纳入合并报表。公开资料显示,南京神源生从事六维力传感器研发制造,公司在半年报中称,其产品是人形机器人感知系统的核心零部件之一。 5月,*ST九鼎与南京神源生共同出资设立常州神动,涉及关节模组生产制造业务;此外,公司以参股方式投资了北京灵足时代科技有限公司19.8%的股权,后者从事关节模组研发设计。按照*ST九鼎表述,至此公司在“传感器+关节模组”两大人形机器人核心零部件细分领域初步完成布局。 行业层面,2025年,人形机器人被列为国家重点扶持方向;2026年初,工信部发布首个覆盖全产业链的国家级标准体系,北京、上海、杭州等地陆续出台具身智能专项扶持政策。业内普遍将2026年称为人形机器人商业化元年,并预计今年中国市场产量同比增长94%。 关于本次立案,*ST九鼎披露的说明是:立案调查针对的是已报告、已更正的会计差错,并非新发现问题;针对上述调整事项,公司在披露2025年年报时已一并调整及披露,同时聘请审计机构重新出…

    2026-09-21
    1.3K00
  • *ST九鼎因存货减值时间差错被立案调查

    9月18日晚间,*ST九鼎(600053,SH)发布公告称,公司于当日收到证监会下发的《立案告知书》,因公司对2023-2024年存货及投资性房地产核算不准确,涉嫌信息披露违法违规,证监会决定对公司立案。 消息一出,两个问题引发市场关注:一是相关存货及投资性房地产核算不准确,是什么性质;二是立案调查对公司的实质影响有多大。 长期追踪公司的分析人士表示:这类存货及投资性房地产核算不准确的会计差错是由公司主动报告,公司本应当对房地产存货作减值处理,但减值处理不及时;相关会计差错已于2026年4月更正,本次立案调查针对的也是已报告、已更正会计差错。 会计差错性质:是时间差错,非会计造假 *ST九鼎前身为中江地产,房地产业务曾经占据重要地位。近年房地产行业深度调整,公司根据市场实际情况,对房地产存货重新估值,触发了对以前年度财务数据的追溯调整。 一位长期关注上市房企的财务分析人士表示:“房地产项目周期长、货值大,在市场下行期,前期对售价、去化速度等关键参数的估计与后续实际情况出现偏差,是全行业共同课题。” 从会计准则和监管法规看,“会计差错”与“财务造假”存在本质区别:前者通常只涉及会计估计偏差,属于专业判断范畴;后者则涉及虚构交易、系统性隐瞒等,具有主观恶意。 大额减值已是房地产行业常态 WIND数据显示,2025年A股上市房企资产减值1357亿元,2024年、2023年分别为996亿元、750亿元,三年连增。 普睿地产研究的统计更为直观:2025年,典型上市房企几乎都计提了存货减值,合计确认存货减值2927亿元,同比增幅达68.8%。 这些数据背后是一个不容回避的行业现实:自2021年以来,房地产市场进入深度调整周期,销售速度放缓,资产价格承压,房企资产减值规模随之显著上升。从头部房企到中小房企,大额计提减值已成为行业普遍操作。 “在这个行业大背景下,以前年度基于高位市场环境作…

    2026-09-18
    59200
  • 20家CXO半年报:药明康德一家赚走超八成利润,分出九成以上现金

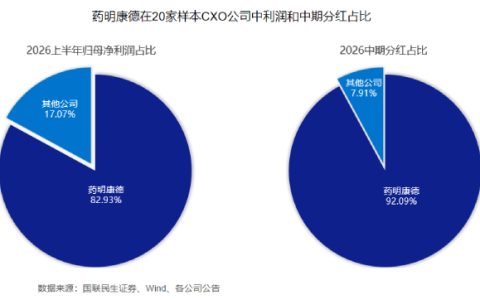
    随着CXO行业半年报披露收官,行业利润与分红向龙头集中的格局愈发清晰。据国联民生证券划定的CXO市值TOP20核心A股标的及Wind数据,药明康德一家的营收、归母净利润、中期分红,分别占20家样本公司总和的50.87%、82.93%、92.09%。这三组极具张力的数据,不仅印证了药明康德在行业中的断层式领先,更凸显了其远超行业均值的利润转化率与股东回馈能力。 营收规模与利润表现之间撕裂的“剪刀差”,根源在于企业经营质量与运营效率的差异。回看20家CXO样本,不少企业依赖规模扩张做大营收,但盈利稳定性、现金流水平偏弱,“增收不增利”成为板块普遍现象——泰格医药、博腾股份营收规模位居行业前列,上半年却出现净利润亏损。药明康德以约五成的行业营收占比,实现超八成的利润占比,本质反映的是盈利效率的差距。 全链路CRDMO平台,是药明康德拉开差距的核心底座,区别于多数CXO企业碎片化接单模式。该平台打通药物发现、工艺开发到商业化生产的完整闭环,依托前端研发产能持续蓄水,过去十二个月公司交付超44万个新化合物,2026年上半年完成155个药物分子从早期研究到工艺开发的转化,持续将短期研发订单,沉淀为高附加值的中长期工业化管线,抗周期能力远超行业均值。 在此基础上,旗下TIDES多肽、寡核苷酸业务,凭借高毛利、高景气的优势,成为拉升公司盈利中枢的又一核心增量。2026年上半年TIDES业务营收72.6亿元,同比增长44.3%,客户与服务分子数量持续扩容,公司预计全年该板块收入同比增长约45%。”传统业务稳底盘、新赛道提利润”的双轮格局,推动公司整体毛利率在二季度达到56%,盈利含金量显著领跑行业。 业务结构决定盈利上限,现金流则印证盈利的真实成色。A股多数CXO企业存在账面利润可观、经营性现金流偏弱的问题,盈利含金量不足,难以支撑持续分红。药明康德上半年经营现金流净…

    2026-09-04
    4.0K00
  • 经营现金流持续向好,华润啤酒2026上半年经营现金流入净额达67.29亿元

    华润啤酒于2026年8月19日公布2026年中期业绩。上半年经营活动现金流入净额达人民币67.29亿元,较去年同期上升5.6%,董事会议宣派付中期股息每股人民币0.446元,派息率达28%,同比上升2个百分点。 财报显示,2026 年上半年华润啤酒综合营业额为人民币242.4亿元,同比增长1.2%。期内公司坚持增长是第一策略,持续落地高端化战略,优化产品结构,同时精细化管控各项费用,费用效益不断提升,盈利质量进一步夯实,为现金流改善以及稳定分红打下坚实基础。 华润啤酒将通过持续洞察消费新趋势,敏捷回应满足消费新需求,并以销售模式创新、组织创新、渠道创新、品牌创新以及丰富产品矩阵构建多元增长动力,进一步推动提升费用效益,提升竞争地位,引领行业发展。

    2026-08-19
    85400

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

36 ÷ four =
Powered by MathCaptcha